다올투자증권이 방위산업 투자의견을 '비중확대(Overweight)'로 제시하며 선호주로 한화에어로스페이스와 LIG D&A를 꼽았습니다. 핵심 논리는 하나입니다. 전 세계적으로 유도탄이 동나는 '탄 쇼티지'가 K-방산의 5년짜리 기회로 이어진다는 것입니다.
한화에어로스페이스 적정주가는 246만원(9월 9일 종가 104.7만원, 상승여력 135%)으로 제시됐습니다. 무엇이 이 숫자를 떠받치는지, 탄 쇼티지가 왜 K-방산 수주로 연결되는지 순서대로 짚었습니다.
한화에어로스페이스 목표주가 246만원, 근거는
다올투자증권이 제시한 한화에어로스페이스(012450) 적정주가는 2,460,000원입니다. 투자의견은 BUY, 9월 9일 종가 1,047,000원 대비 상승여력은 135%로 계산됐습니다.
밸류에이션 부담이 낮아진 게 핵심입니다. 2026년 예상 PER은 22.4배지만, 이익이 늘면서 2027년에는 17.5배까지 내려갑니다. 수주가 실적으로 바뀌는 구간이라는 의미입니다.
실제로 수주가 쌓이고 있습니다. 다올투자증권 추정으로 한화에어로스페이스는 올해만 9조원에 육박하는 수주를 확보했습니다. 폴란드 천무·노르웨이 천무·핀란드 K9·에스토니아 천무로 5.5조원을 확정했고, 여기에 스페인 자주포와 크로아티아 천무를 더한 규모입니다.
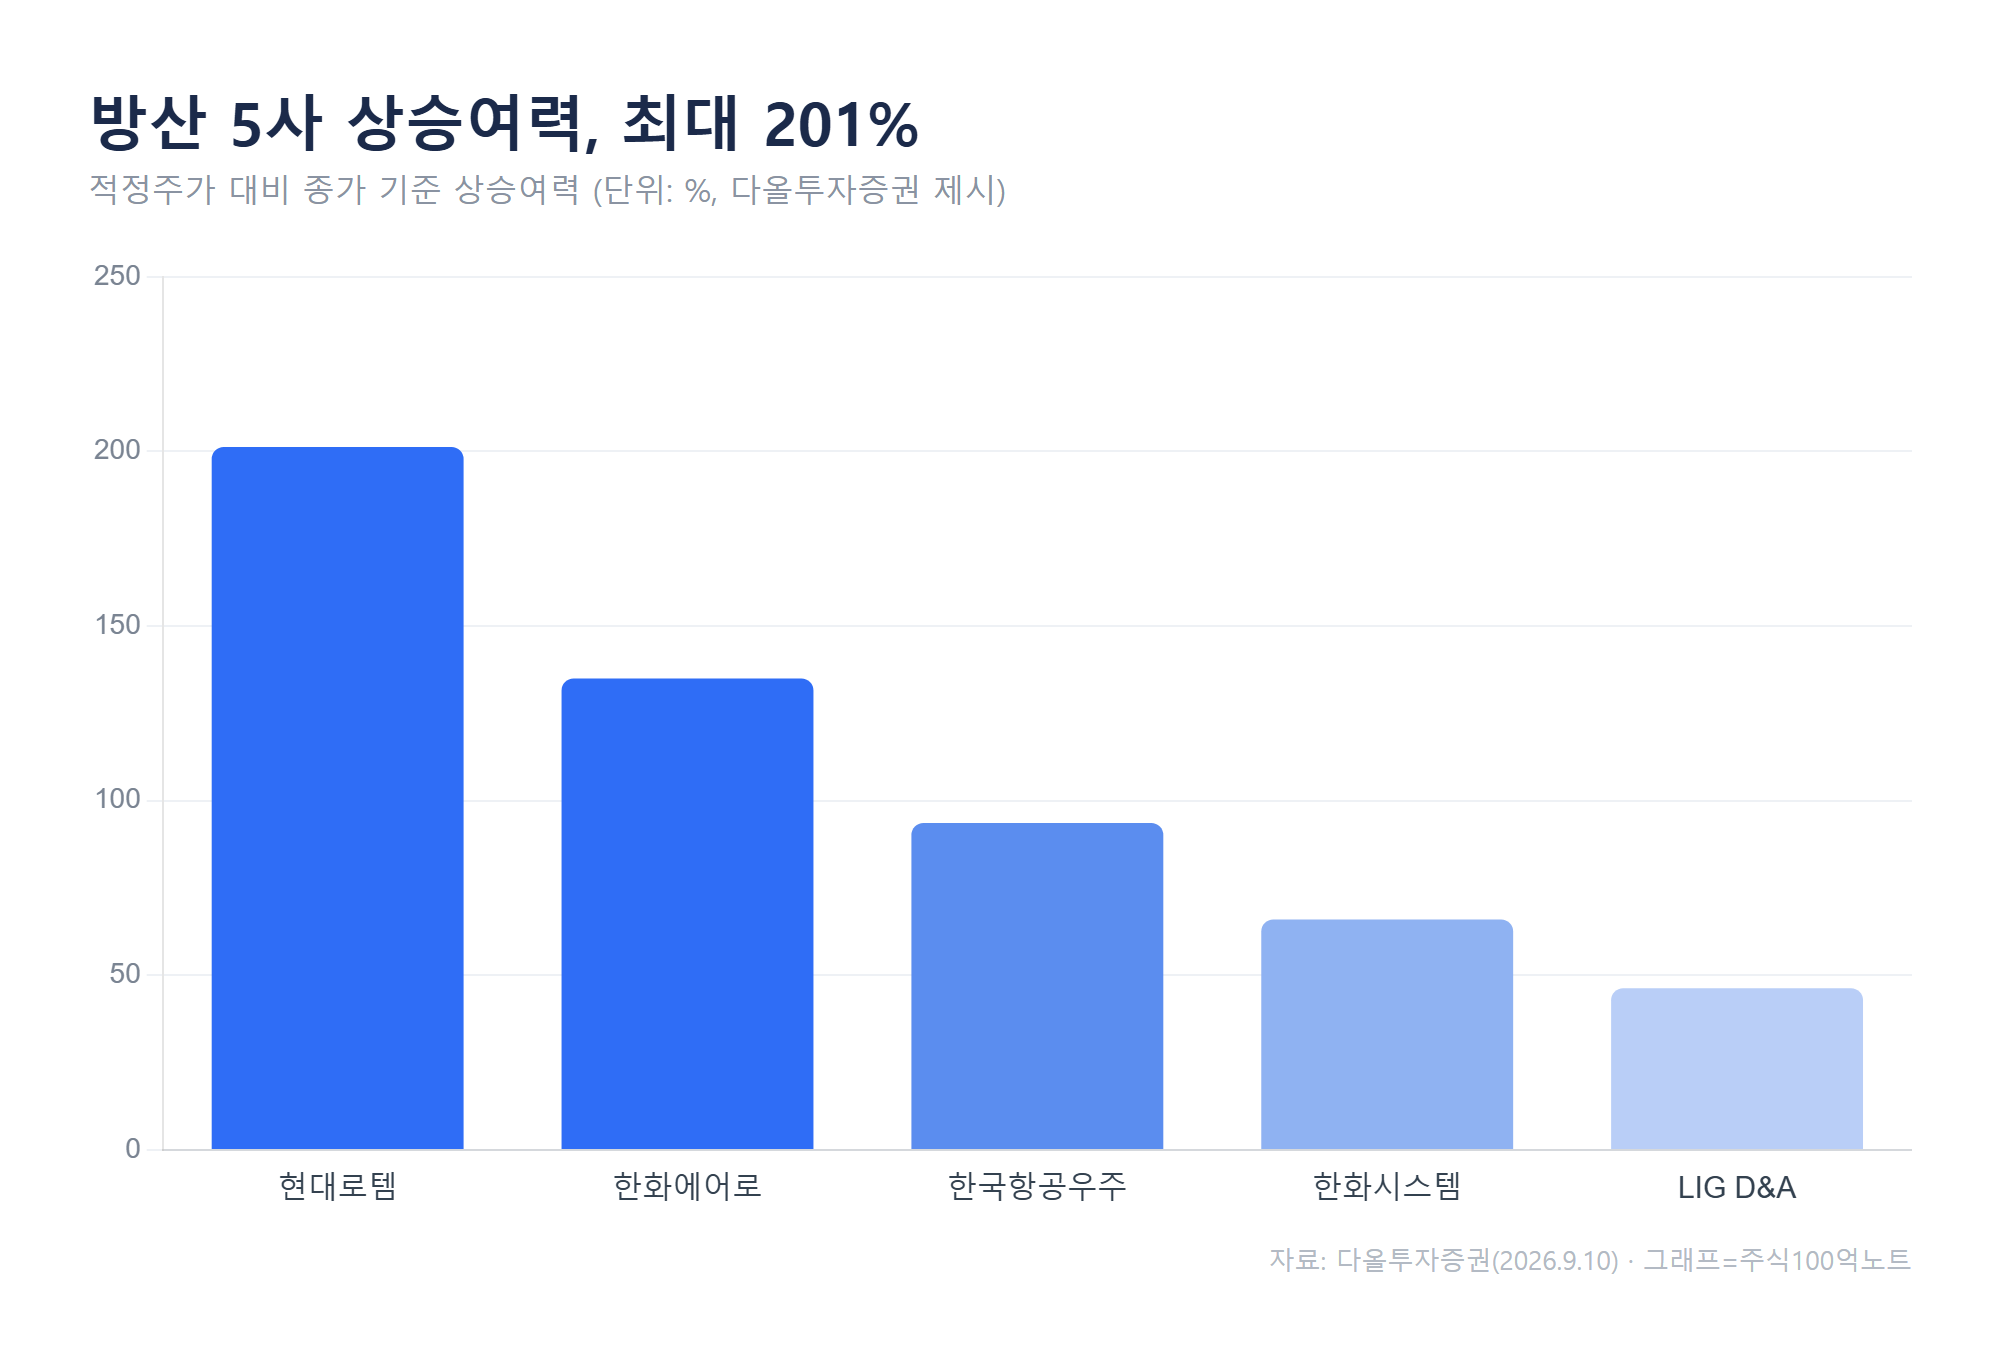
방산 5사 상승여력 (자료: 다올투자증권 2026.9.10)
방산 5사의 올해 수출 목표가 11조원인데, 한화에어로스페이스 한 곳이 9조원을 채웠습니다. 다올투자증권은 이를 근거로 "K-방산의 수출 잔고는 5년 연속 성장이 확실시된다"고 평가했습니다.
'탄 쇼티지'가 뭐길래, 미국도 재고가 바닥
이번 리포트의 출발점은 미국의 유도탄 재고 고갈입니다. 러시아·우크라이나 전쟁에 중동 분쟁까지 겹치면서 재고가 한계에 다다랐습니다.
외신 기준 수치가 놀랍습니다. 패트리어트 유도탄(PAC-3) 재고는 중동 분쟁 이전 2,300발에서 800발 안팎으로 65% 이상 급감했고, 사드(THAAD)는 80%가 소진된 상태입니다. 사우디의 PAC-3는 86% 감소한 것으로 추정됩니다.
공격용 유도탄도 마찬가지입니다. 토마호크 1,000발, JASSM-ER 1,100발 이상, 그리고 ATACMS·PrSM은 사실상 전량 소진 상태로 파악됩니다.

미국 유도탄 재고 감소·소진율 (자료: 다올투자증권 2026.9.10)
문제는 미국이 증산을 발표해도 실물이 2029~2030년에나 도착한다는 점입니다. 토마호크 조달 사이클만 약 52개월이 걸립니다.
다올투자증권은 이 공백을 두고 "K-방산에 5년 정도의 기회의 장이 열렸다"고 봤습니다. 미국이 못 채우는 물량을 한국이 먼저 가져간다는 논리입니다.
크로아티아 천무가 신호탄, 다음은 천궁·L-SAM
대표 사례가 크로아티아입니다. 9월 4일 크로아티아 정부는 한화에어로스페이스의 K239 천무 18포대(유도탄 394발)를 약 5.6억달러(7,500억원)에 구매하기로 협의했고, 본계약 서명이 예정돼 있습니다.
배경이 흥미롭습니다. 크로아티아는 이미 미국 HIMARS를 도입했지만, 미국이 확전 방지를 이유로 사거리 300km급 ATACMS 수출을 거부했습니다. 결국 사거리가 긴 한국 천무로 방향을 튼 것입니다.
과거 K9 자주포가 12개 넘는 나라로 확산된 것처럼, 천무 유저클럽도 현재 폴란드·노르웨이·에스토니아 등 7개국에서 더 늘어날 것으로 다올투자증권은 전망했습니다.
수혜는 천무에 그치지 않습니다. 지대공에서도 같은 쇼티지가 나타나면서, 천궁의 4번째 도입국과 L-SAM 첫 수출 계약, 155mm 탄 증설이 뒤따를 것으로 기대됩니다. 여기서 이름이 나오는 기업이 LIG D&A입니다.
밸류에이션, PER 15배가 바닥이라는 논리
다올투자증권은 방산 업종의 12개월 선행 PER이 15배 안팎으로 바닥권이라고 판단했습니다. 실제로 2025년 12월에 대다수 방산 체계업체가 PER 15배 부근에서 반등에 성공한 전례가 있습니다.
선호주인 LIG D&A(079550)는 2026년 예상 PER이 42.8배로 비싸 보입니다. 다만 다올투자증권은 "2028년까지 잔고만으로 연평균 15% 성장하고, 그 이후를 위한 설비 투자가 진행 중"이라 2028년 이후 기준으로는 오히려 저평가라고 설명했습니다. LIG D&A 적정주가는 98만원(상승여력 46.3%)입니다.
지상방산도 눈여겨볼 부분입니다. 현대로템의 2027년 예상 PER은 15.3배 수준으로, 다올투자증권은 상승여력을 201%로 제시했습니다.
다만 방산은 계약이 자주 나오는 산업이 아닙니다. 수주 소식이 실제 본계약으로 이어지지 않으면 주가 변동성이 커질 수 있다는 점은 함께 봐야 합니다.
자주 묻는 질문
Q. 적정주가 246만원이면 지금 한화에어로스페이스를 사도 되나요?
A. 적정주가는 다올투자증권이 제시한 12개월 목표치이지 매수 신호가 아닙니다. 수주가 본계약으로 확정되는 속도와 실적 반영 시점에 따라 추정치는 바뀔 수 있습니다.
Q. '탄 쇼티지'는 언제까지 이어지나요?
A. 다올투자증권은 미국의 증산 물량이 2029~2030년에나 공급된다고 봤습니다. 그 전까지 약 5년간 K-방산에 기회가 열려 있다는 시각이지만, 전쟁 상황과 각국 예산에 따라 달라질 수 있습니다.
정리하면 이번 리포트의 핵심은 '탄 쇼티지 → K-방산 수주 확대 → 한화에어로스페이스·LIG D&A 수혜'라는 한 줄입니다. 앞으로 지켜볼 지표는 크로아티아 천무의 본계약 서명과 천궁·L-SAM의 신규 수출 소식입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#한화에어로스페이스 #방산주 #LIG디펜스앤에어로스페이스 #천무 #K방산 #다올투자증권 #유도탄
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 국제유가 100달러 돌파, 미국 증시·금리 총정리 (0) | 2026.09.10 |
|---|---|
| 코스피 마감 7,034, 유가 100달러에 코스닥 반등 (0) | 2026.09.10 |
| 아이온큐 주가 전망, 목표주가 70달러의 조건 (0) | 2026.09.10 |
| 하이브 목표주가 30만원, 상승여력 65% 근거는 (0) | 2026.09.10 |
| 화장품 관련주 3분기 실적, 원화 강세가 호재인 곳 (0) | 2026.09.10 |
| 휴머노이드 관련주 2026, 로봇은 왜 공장에 없나 (0) | 2026.09.04 |
| 2026 세제개편안 증시 영향, 수혜 업종은 어디 (0) | 2026.09.04 |
| 현대차 목표주가 65만원, 삼성증권이 낮춘 이유 (0) | 2026.09.04 |


