2026년 10월, 그리고 4분기 글로벌 증시의 방향은 상승에 무게가 실려 있습니다. 대신증권 'THE GLOBAL View'(문남중 글로벌 전략가, 10월 7일)는 연준의 금리동결 관측과 3분기 어닝시즌 기대를 근거로 이렇게 전망했습니다.
핵심은 네 글자로 압축됩니다. '고용·물가·연준·실적'. 이 네 변수가 10월 증시를 움직이는 힘이라는 것인데요. 하나씩 뜯어보면 왜 '상승 쪽'인지가 보입니다.
10월 증시를 움직이는 4가지 변수
리포트가 꼽은 10월의 관전 포인트는 미국의 9월 고용지표, 9월 CPI와 PCE, 그리고 이란 전쟁 종전 MOU 복원 여부입니다. 여기에 10월 중순 시작되는 3분기 어닝시즌이 또 하나의 모멘텀으로 더해집니다.
전략가는 "견고한 경제와 이익 성장을 동반하는 구간에서 통화긴축은 부정적 요인이 되지 않는다"고 봤습니다. 경제·유동성 지표가 양호하고, AI 인프라 투자가 이어지는 점이 이를 받쳐준다는 설명입니다.
실제로 9월 미국 증시는 '9월은 약세'라는 과거 통념을 깨고 상승 방향성을 보였습니다. 10월은 연말 쇼핑 시즌을 선반영하며 증시가 오르는 달이기도 합니다. S&P500은 최근 5년간 10월에 평균 2.8% 올랐습니다.
9월 고용 쇼크가 연준 금리동결로
10월 전망의 출발점은 9월 고용지표입니다. 미국의 9월 비농업부문 고용자수는 시장 예상치(9만 명 증가)를 크게 밑도는 2만 5천 명 증가에 그쳤습니다. 실업률은 4.2%, 시간당 평균임금은 전년 대비 3.0%였습니다.
게다가 7월 수치는 2.1만 명에서 -1.1만 명으로, 8월은 16.2만 명에서 13.3만 명으로 각각 하향 조정됐습니다. 고용의 힘이 생각보다 약하다는 신호입니다.
이 결과가 연준의 손을 묶었습니다. CME 페드워치 기준 10월 FOMC 금리동결 확률은 80.6%까지 치솟았는데요. 일주일 전 29.1%, 하루 전 77.9%에서 단숨에 올라온 수치입니다.
고용 둔화가 '연준이 금리를 올리기 어려운 환경'을 만들었다는 뜻입니다. 시간당 임금도 팬데믹 이전 수준으로 돌아가 잠재 인플레이션 요인 하나가 제한됐습니다.
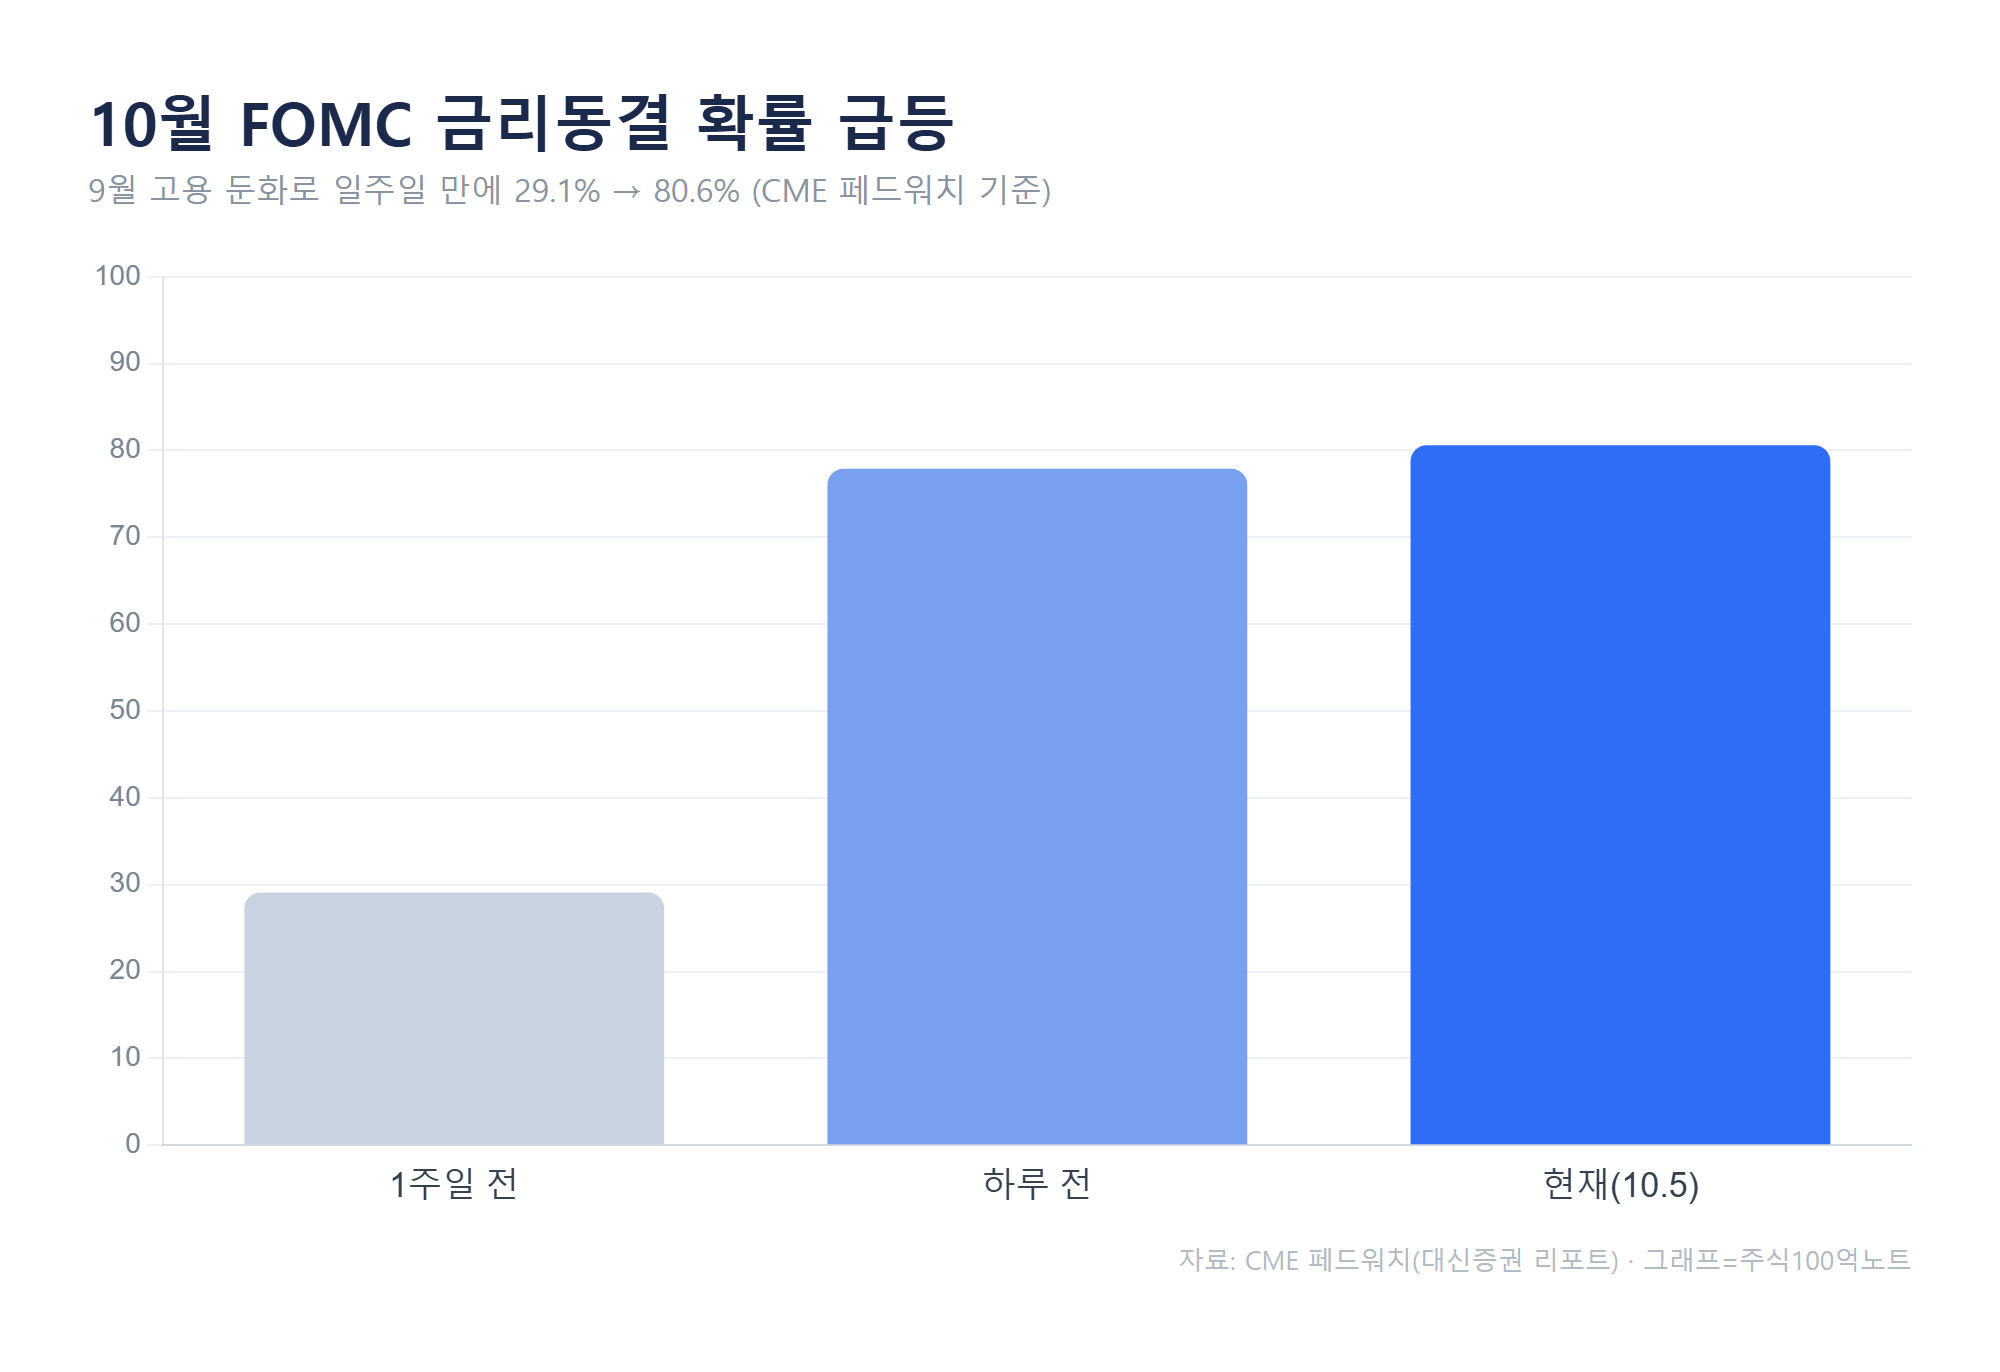
10월 FOMC 금리동결 확률 추이 (자료: CME 페드워치, 대신증권 리포트)
실질정책금리 (+), 위험자산을 떠받치다
조금 생소하지만 가장 중요한 개념이 '실질정책금리'입니다. 정책금리에서 물가를 뺀 값인데, 이 숫자가 플러스(+)면 돈의 값이 물가보다 비싸다는 뜻이라 위험자산 선호 심리를 받쳐줍니다.
미국의 6~8월 PCE 물가는 각각 3.5%, 3.4%, 3.4%(전년 대비)로 오름폭이 둔화됐습니다. 정책금리 상단 4.00% 기준으로 실질정책금리는 플러스 전환 후 3개월 연속 유지되고 있습니다.
리포트는 앞으로 물가 하락, 금리 안정, 증시 상승이라는 투자 환경이 조성되고 있다고 봤습니다. 14일 발표될 9월 CPI와 29일 PCE가 이를 확인해 주면, 미국 증시는 플러스 실질정책금리를 바탕으로 상승세를 이어갈 것이라는 전망입니다.
3분기 어닝시즌, AI 과잉투자 우려를 지운다
10월 중순 시작되는 미국 3분기 어닝시즌은 또 다른 상승 동력입니다. 3분기 실적 전망치는 전년 대비 1.4% 증가로, 과거 5년 분기 평균(-2.2%)을 크게 웃돕니다.
애널리스트 추정치가 상향되면서 3분기 EPS(주당순이익) 증가율은 29.5%로 예상됩니다. 6월 30일 예상치 26.7%보다 높아진 수치이자, 3분기 연속 25% 이상·8분기 연속 두 자릿수 이익 성장입니다.
실적을 이끄는 섹터는 에너지(114.0%), IT(65.0%), 커뮤니케이션(51.5%)입니다. 전략가는 이런 실적을 감안하면 최근 논란이 된 'AI 과잉투자', 'AI 개발 속도 조절'은 기우에 불과하다고 평가했습니다.
가이던스도 긍정적입니다. 3분기 가이던스를 발표한 116개 기업 중 72개가 긍정적 전망을 제시했습니다.
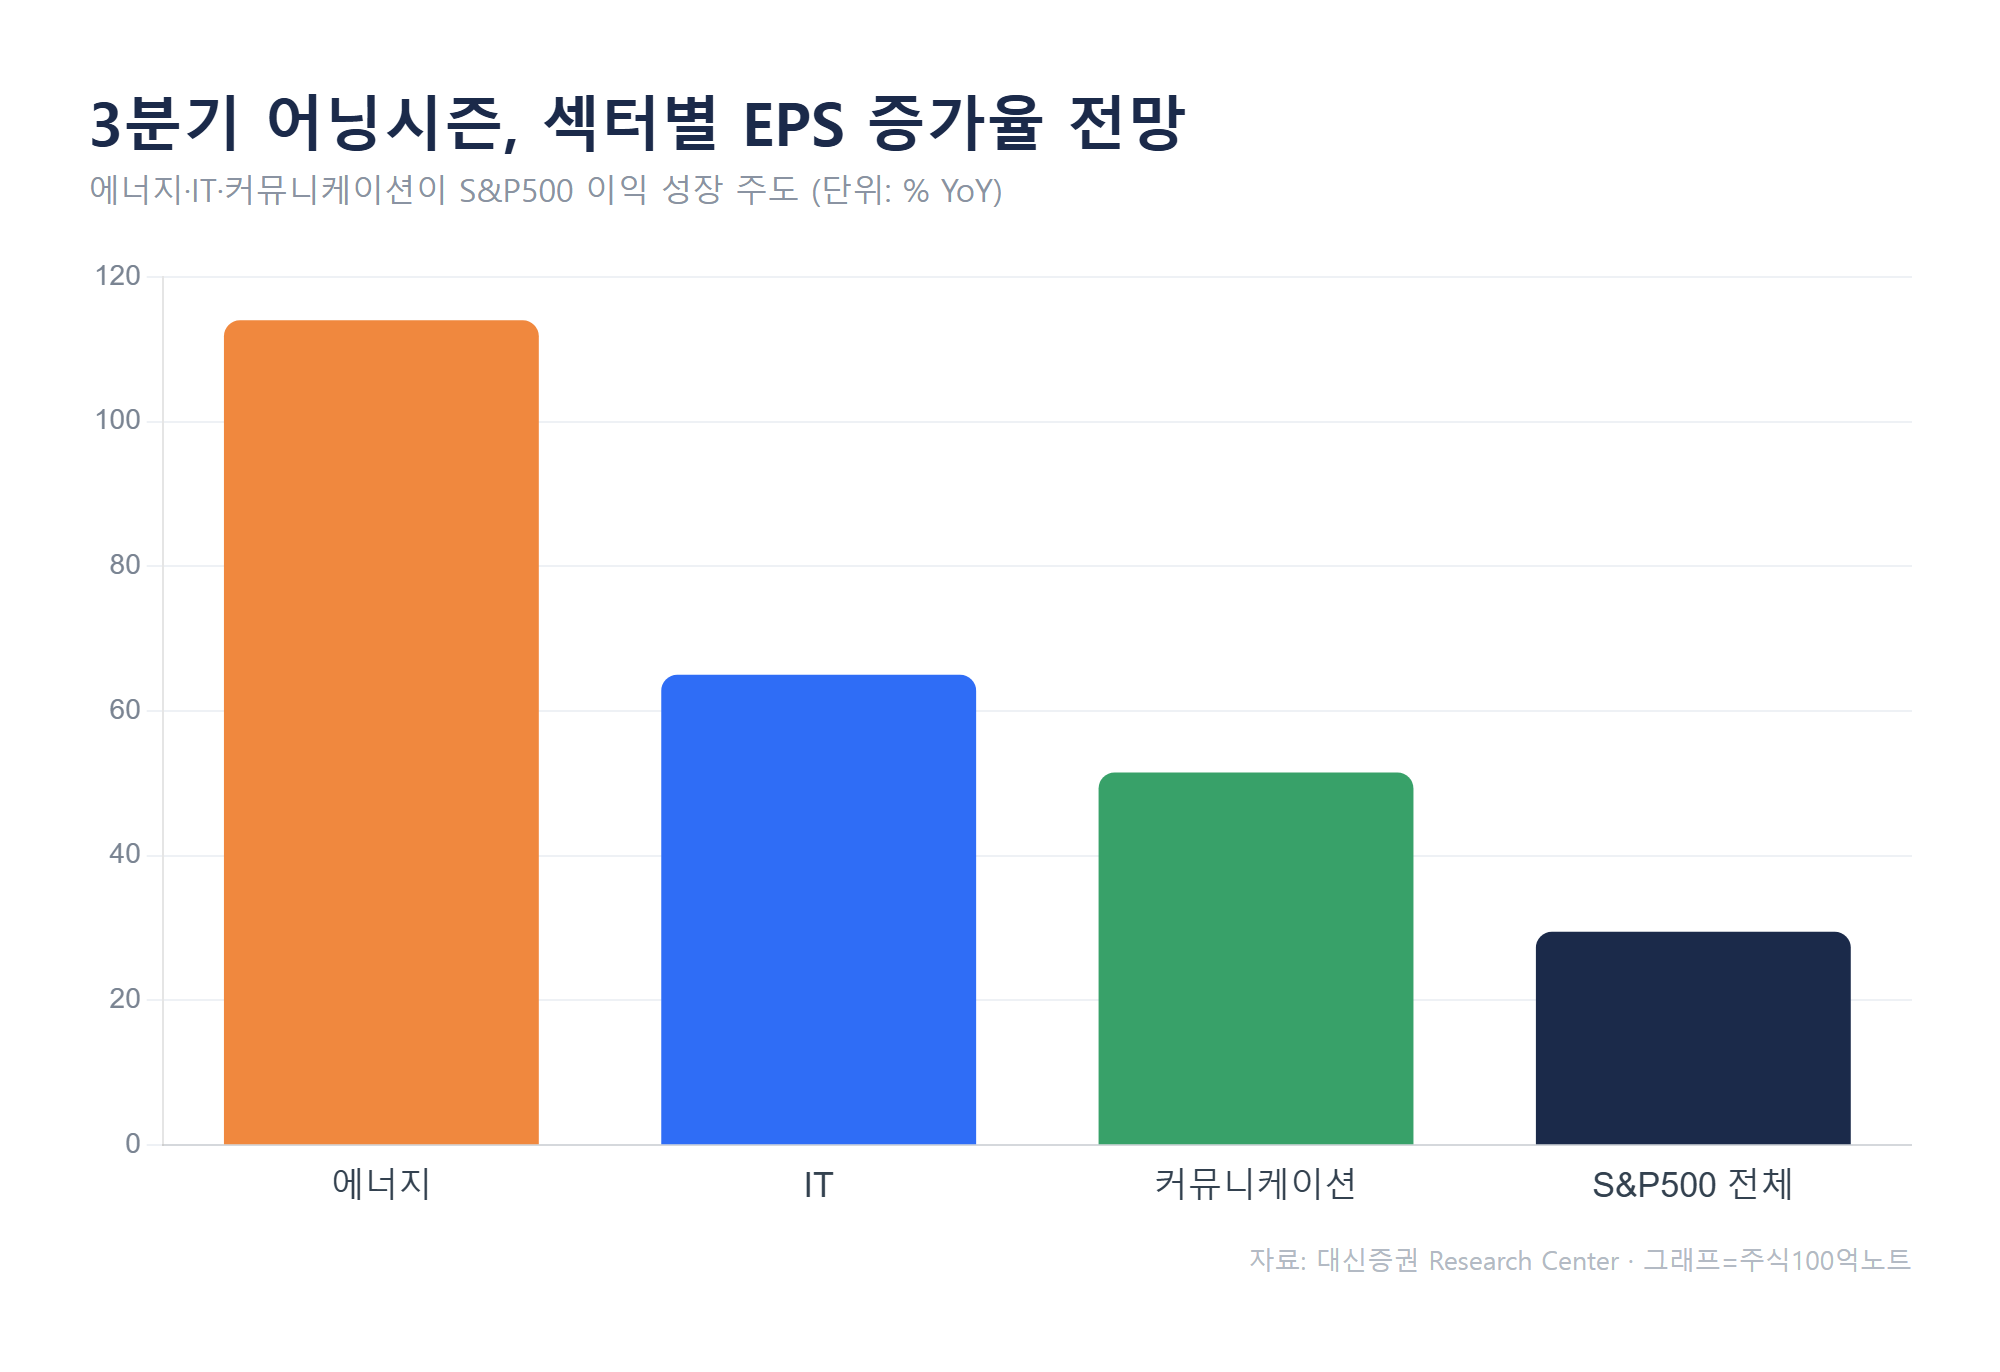
3분기 섹터별 EPS 증가율 전망 (자료: 대신증권 Research Center)
4분기 투자전략, 변동성 확대 시 비중 확대
리포트의 결론은 분명합니다. 10월 글로벌 증시는 호재가 더 많은 한 달로, 상승에 무게를 두고 변동성이 커질 때 오히려 비중을 늘리라(비중 확대)는 것입니다.
4분기 선호 대상을 정리하면 아래와 같습니다.
- 섹터: 에너지, IT, 소재, 커뮤니케이션 (실적 개선주)
- 스타일·사이즈: 성장주, 대형주, Quality
- 권역: 선진국은 미국 > 일본 > 유럽, 신흥국은 중국·한국/대만(반도체)·브라질
- 테마: AI 인프라 확장 재부상 (반도체, 전력·에너지, 데이터센터)
다만 전제 조건이 하나 있습니다. 이란 전쟁 종전 MOU 복원입니다. 현재는 답보 상태지만, 11월 3일 미국 중간선거 전후 미국의 결정에 따라 종전 MOU가 재개될 가능성이 높다고 리포트는 봤습니다. 지정학 위험 완화가 글로벌 증시 상승의 바탕이 되는 셈입니다.
자주 묻는 질문
Q. 10월 미국 금리는 동결될까요?
리포트 기준 CME 페드워치의 10월 FOMC 금리동결 확률은 80.6%입니다. 9월 고용 둔화와 물가 오름폭 둔화가 근거이며, 14일 CPI와 29일 PCE 결과가 최종 변수입니다. 다만 확률일 뿐 확정은 아닙니다.
Q. 지금 어떤 섹터를 봐야 할까요?
리포트는 4분기 선호 섹터로 에너지·IT·소재·커뮤니케이션을, 테마로 AI 인프라(반도체·전력·데이터센터)를 제시했습니다. 성장·대형·Quality 스타일을 함께 꼽았습니다. 투자 판단은 본인의 몫입니다.
이 글은 대신증권 리포트를 바탕으로 한 정보 정리이며, 특정 종목의 매수·매도를 추천하거나 수익을 보장하지 않습니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다.
#미국증시전망 #연준금리동결 #4분기증시 #어닝시즌 #AI인프라 #실질정책금리 #대신증권리포트 #주식100억노트
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 삼성바이오로직스 목표주가 180만원, 상승여력 47% (0) | 2026.10.16 |
|---|---|
| HD현대중공업 3Q26 실적과 목표주가 70만원 전망 (0) | 2026.10.16 |
| 미국 9월 CPI 3.7%, 장기금리는 왜 내렸나 (0) | 2026.10.16 |
| 미국 3분기 실적 EPS 29.5%, AI 과잉투자 기우였나 (0) | 2026.10.16 |
| 자산배분 전략 2026, 선진국 주식 늘리고 한국 줄였다 (2) | 2026.10.16 |
| 외국인 수급 전환 조건, 코스피 전망 2026 (0) | 2026.10.16 |
| 코스피 전망 5,300 지지선, 다음주 반전 열쇠는 (0) | 2026.10.16 |
| 미국 9월 PPI 6.3% 4년래 최고, AI채권 왜 흔들렸나 (0) | 2026.10.16 |


