SK증권이 HD현대중공업에 대해 투자의견 '매수'와 목표주가 97만원을 유지했습니다. 9월 16일 종가 44만 500원 기준으로 계산한 상승 여력은 120.2%입니다. 근거의 핵심은 상선이 아니라 발전용 4행정 엔진입니다.
이 글에서는 목표주가 97만원이 어디서 나왔는지, 엔진 증설 계획과 연간 실적 전망, 그리고 투자자가 함께 봐야 할 리스크까지 데이터로 정리했습니다.
발전 엔진이 다시 성장의 축이 됐다
이번 리포트의 제목은 "발전 엔진으로 또 성장한다"입니다. 그동안 조선업 실적을 끌어온 건 상선이었는데, 이제 육상 발전용 엔진이 새 축으로 올라섰습니다.
SK증권에 따르면 HD현대중공업의 4행정 중속엔진 생산능력은 현재 3.0GW에서 증설이 끝나는 2028년부터 램프업을 거쳐 2030년 7.2GW까지 확대될 계획입니다. 약 2.4배 늘어나는 규모입니다.
내용을 나눠 보면 이렇습니다. 육상 발전용은 울산 온산 신공장 3GW와 전남 영암 HD현대엔진 1GW를 합쳐 4.0GW로 커집니다. 선박용은 2.3GW에서 3.2GW로 늘어납니다.

4행정 중속엔진 캐파 3.0GW→7.2GW 증설 계획 (자료: SK증권 추정)
수요가 이 계획을 뒷받침하느냐가 관건입니다. SK증권은 회사가 공유한 육상 발전 엔진 인콰이어리(문의) 규모가 기존 약 3~9GW였으나 지금은 이를 크게 웃도는 수준이라고 전했습니다. 증설을 결정할 만한 수요 가시성이 확보됐다는 해석입니다.
2026~2028년 실적, 매출과 이익률이 함께 오른다
실적 전망은 매출과 수익성이 같이 개선되는 그림입니다. SK증권 추정 기준 매출액은 2026년 24조 8,110억원, 2027년 26조 5,920억원, 2028년 29조 1,790억원입니다.
영업이익은 같은 기간 4조 1,960억원 → 5조 1,310억원 → 6조 760억원으로 늘어납니다. 영업이익률은 16.9%에서 20.8%까지 올라간다고 봤습니다.
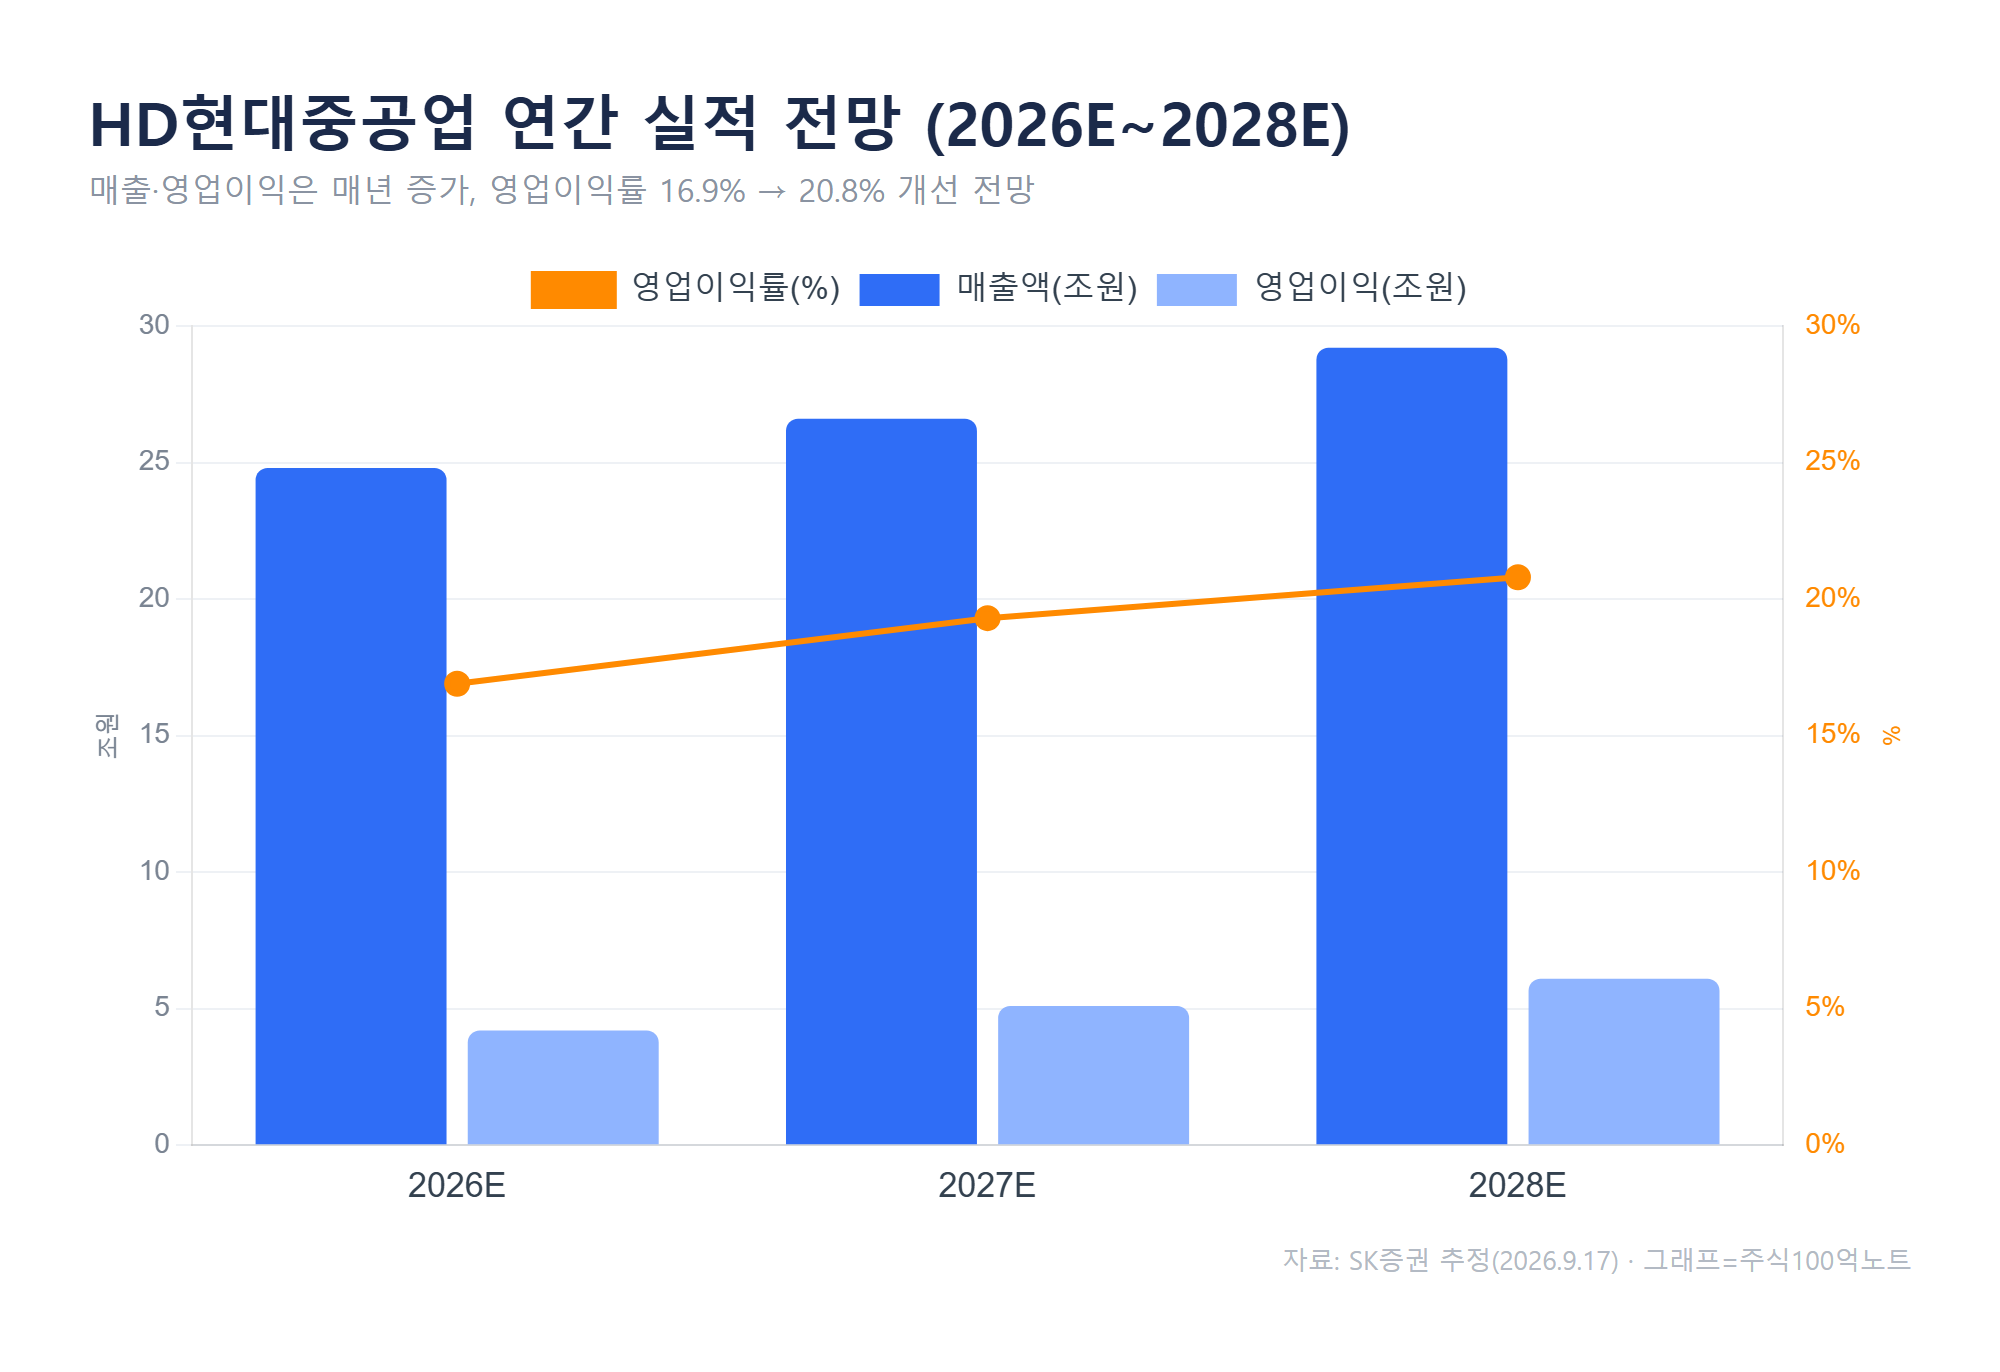
연간 매출·영업이익·영업이익률 전망 (자료: SK증권 추정)
SK증권은 2026년 영업이익을 4조 1,960억원으로 제시했는데, 이는 직전 추정치 4조 570억원에서 상향된 값이고 시장 컨센서스(4조 490억원)도 웃도는 수준이라 '실적 눈높이 상향'으로 해석됩니다.
배당도 함께 봅니다. 리포트 기준 예상 배당수익률은 2026년 3.8%, 2027년 4.2%, 2028년 4.8%로 제시됐습니다. 이익이 늘면서 주주환원 여력도 커지는 흐름입니다.
엔진 말고도 붙일 수 있는 성장동력들
SK증권이 HD현대중공업을 조선업 최선호주로 꼽은 이유는 엔진 하나가 아닙니다. 조선소에 붙일 수 있는 추가 성장동력을 모두 가진 유일한 종목이라는 점을 들었습니다.
첫째는 부유식 데이터센터(FDC)입니다. HD한국조선해양은 최근 미국 선급(ABS)으로부터 100MW급 부유식 발전설비(BMPP)에 대한 기본 인증(AiP)을 획득했습니다. 발전용 4행정 엔진을 파워십·부유식 발전설비에 납품하며 그룹사와 패키지 사업으로 진행할 계획입니다.
둘째는 함정입니다. 글로벌 지정학 리스크로 각국이 해군 현대화에 나서면서, 미국 외에도 페루·필리핀·말레이시아·칠레·사우디·이집트 등 함정 수주 파이프라인을 다수 보유하고 있다고 리포트는 설명했습니다. 여기에 SMR(소형모듈원전)까지 더해집니다.
목표주가 97만원의 근거와 체크포인트
목표주가 97만원은 사업부별 가치를 더해 산출됐습니다. SK증권은 상선·해양, 특수선, 엔진의 영업가치를 각각 계산해 영업가치 합계 96조 6,300억원을 도출했습니다. 특히 엔진 부문 가치를 44조원 규모로 크게 반영한 점이 눈에 띕니다.
다만 목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 차트를 길게 놓고 보면, 이 종목의 목표주가는 지난 1년간 24만 2,000원(2024년 10월)에서 여러 차례 상향돼 왔습니다. 그만큼 눈높이가 빠르게 올라온 종목이라 추정치 변동 가능성도 함께 봐야 합니다.
단기 변수로는 노조 파업 이슈가 있습니다. SK증권은 파업 문제가 해소되면 저점 매수 기회로 볼 수 있다는 의견을 냈는데, 뒤집으면 그 전까지는 불확실성이 남아 있다는 뜻이기도 합니다.
자주 묻는 질문
Q. 상승 여력 120%면 지금 사도 되나요?
A. 상승 여력은 목표주가와 현재가의 차이를 나타낸 수치일 뿐 매수 신호가 아닙니다. 목표주가 자체가 12개월 전망치라 노조 협상, 엔진 수주의 실제 계약 전환 여부에 따라 바뀔 수 있습니다.
Q. 엔진 증설이 왜 주가에 중요한가요?
A. 상선은 업황 사이클을 타지만, 육상 발전용 엔진은 데이터센터·전력 수요라는 별도의 성장 동력에 연결됩니다. SK증권은 이 구조적 성장이 엔진기계사업부의 리레이팅(가치 재평가)으로 이어질 것으로 봤습니다.
정리하면
SK증권은 상선 펀더멘털이 견고한 가운데, 4행정 엔진·FDC·함정·SMR로 성장 축이 넓어지는 점을 근거로 목표주가 97만원과 최선호주 의견을 유지했습니다. 투자자 입장에서 다음에 확인할 지표는 두 가지입니다. 엔진 인콰이어리가 실제 수주 계약으로 얼마나 전환되는지, 그리고 노조 파업 이슈가 어떻게 마무리되는지입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#HD현대중공업 #HD현대중공업주가전망 #조선주 #발전엔진 #부유식데이터센터 #SK증권리포트 #목표주가
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 미국 증시 10월 전망, 중간선거 승률 100%의 함정 (0) | 2026.09.23 |
|---|---|
| 미중 정상회담 코스피 영향, 7,200 돌파 조건은 (0) | 2026.09.23 |
| 삼성중공업 주가 전망, 목표가 37000원 상승여력 67% (0) | 2026.09.18 |
| KT 주가 전망 2026, 목표가 74000원 근거는 (0) | 2026.09.18 |
| CJ제일제당 목표주가 26만원, 유가 상승이 수혜인 이유 (0) | 2026.09.16 |
| SK바이오팜 주가 전망, 목표가 16만원 유지 이유 (0) | 2026.09.16 |
| 셀트리온 주가 전망 2027, 목표가 32만원 근거 (0) | 2026.09.16 |
| 증권주 전망 2026, 삼성증권 목표가 146,000원 (3) | 2026.09.11 |


