SK증권이 9월 22일 하이브(352820) 목표주가를 290,000원으로 하향했습니다. 다만 투자의견은 매수(유지)이고, 현재주가 165,900원 기준 상승여력은 74.8%로 제시했습니다. 목표가를 내리면서도 여전히 업종 내 최선호주로 꼽은 이유가 이번 리포트의 핵심입니다.
결론부터 보면, 목표가 하향은 실적 악화가 아니라 밸류에이션 기준 연도를 2027년으로 바꾸면서 나온 조정입니다. 2026년 이익이 방탄소년단 월드투어라는 일회성 이벤트에 크게 기대고 있어, 더 보수적인 2027년 이익 창출력을 기준으로 삼았다는 설명입니다.
목표주가 29만원, 왜 낮췄나
하이브 목표주가는 올해 들어 단계적으로 내려왔습니다. 3월 480,000원에서 4월 400,000원, 7월 350,000원을 거쳐 이번에 290,000원까지 조정됐습니다.
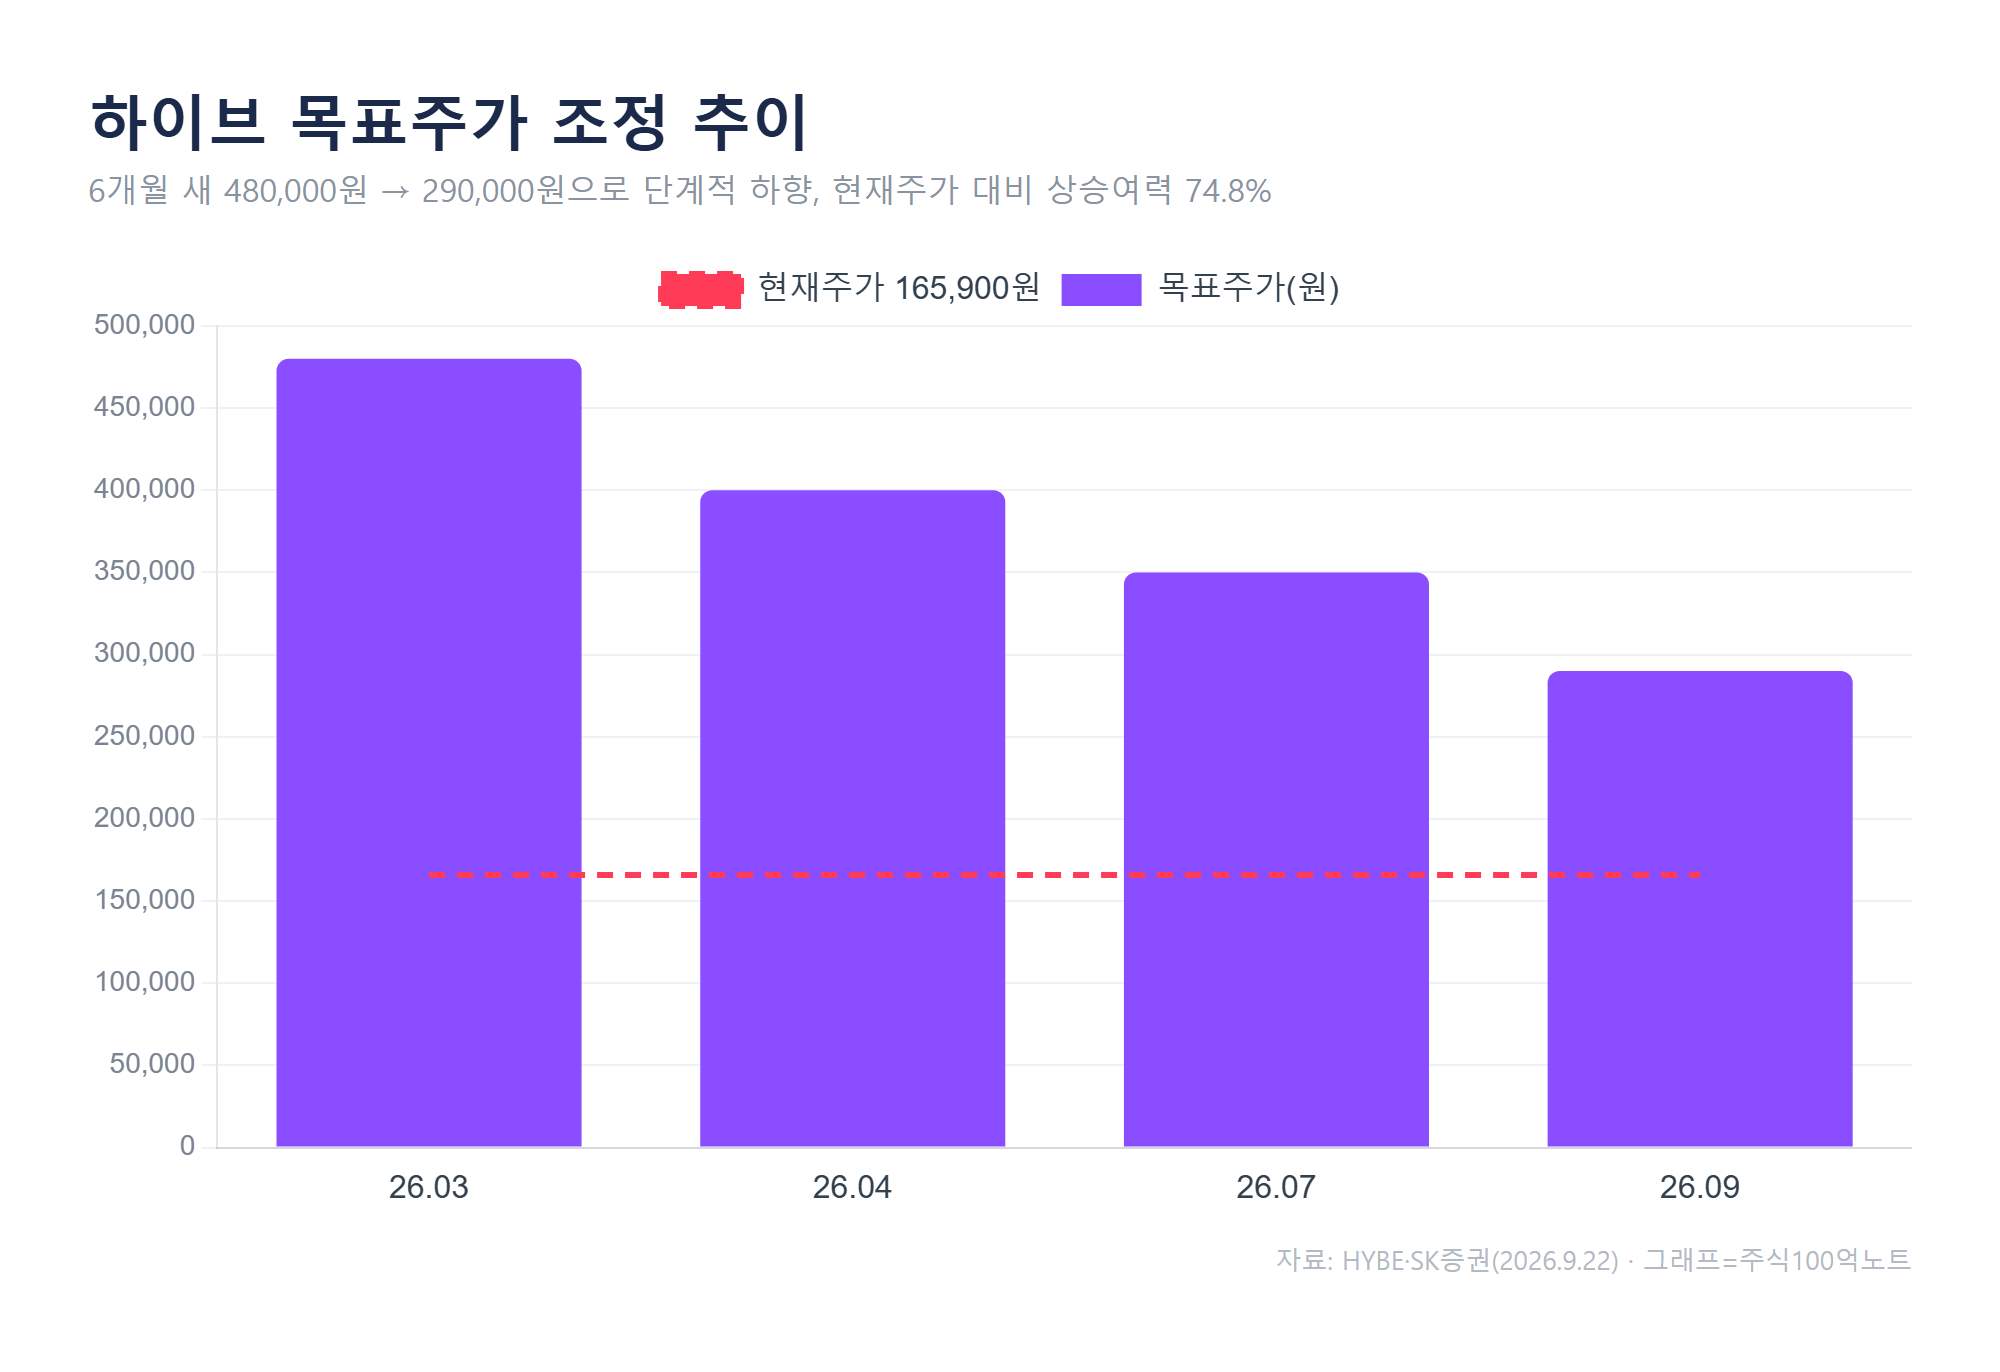
하이브 목표주가 조정 추이 (자료: SK증권)
이번 290,000원은 2027년 예상 EPS 9,257원에 목표 PER 31.0배를 적용해 산출했습니다. 이 31.0배는 2022~2026년 평균 12개월 선행 PER 34.5배에 산업 디레이팅 10%를 반영해 할인한 값입니다.
기준 연도를 2026년이 아닌 2027년으로 옮긴 점이 중요합니다. 2026년 이익은 BTS 월드투어 효과가 몰려 있어, 메가 IP 기여가 줄어든 상태의 이익을 기준으로 보는 편이 보수적이라는 판단입니다.
즉 목표가 하향은 눈높이를 낮췄다기보다, 이익의 기준점을 더 냉정하게 잡은 결과에 가깝습니다.
2026년 매출 5.1조 '역대 최대', 이익의 질은 2027년부터
SK증권은 2026년 하이브 매출액을 5조 1,123억원(+92.9% YoY), 영업이익을 3,018억원(+504.9%, OPM 5.9%)으로 전망합니다. 군 복무를 마친 방탄소년단의 활동 재개에 코르티스, 캣츠아이 등 저연차 IP가 더해지며 시장 컨센서스를 넘어설 것으로 봤습니다.
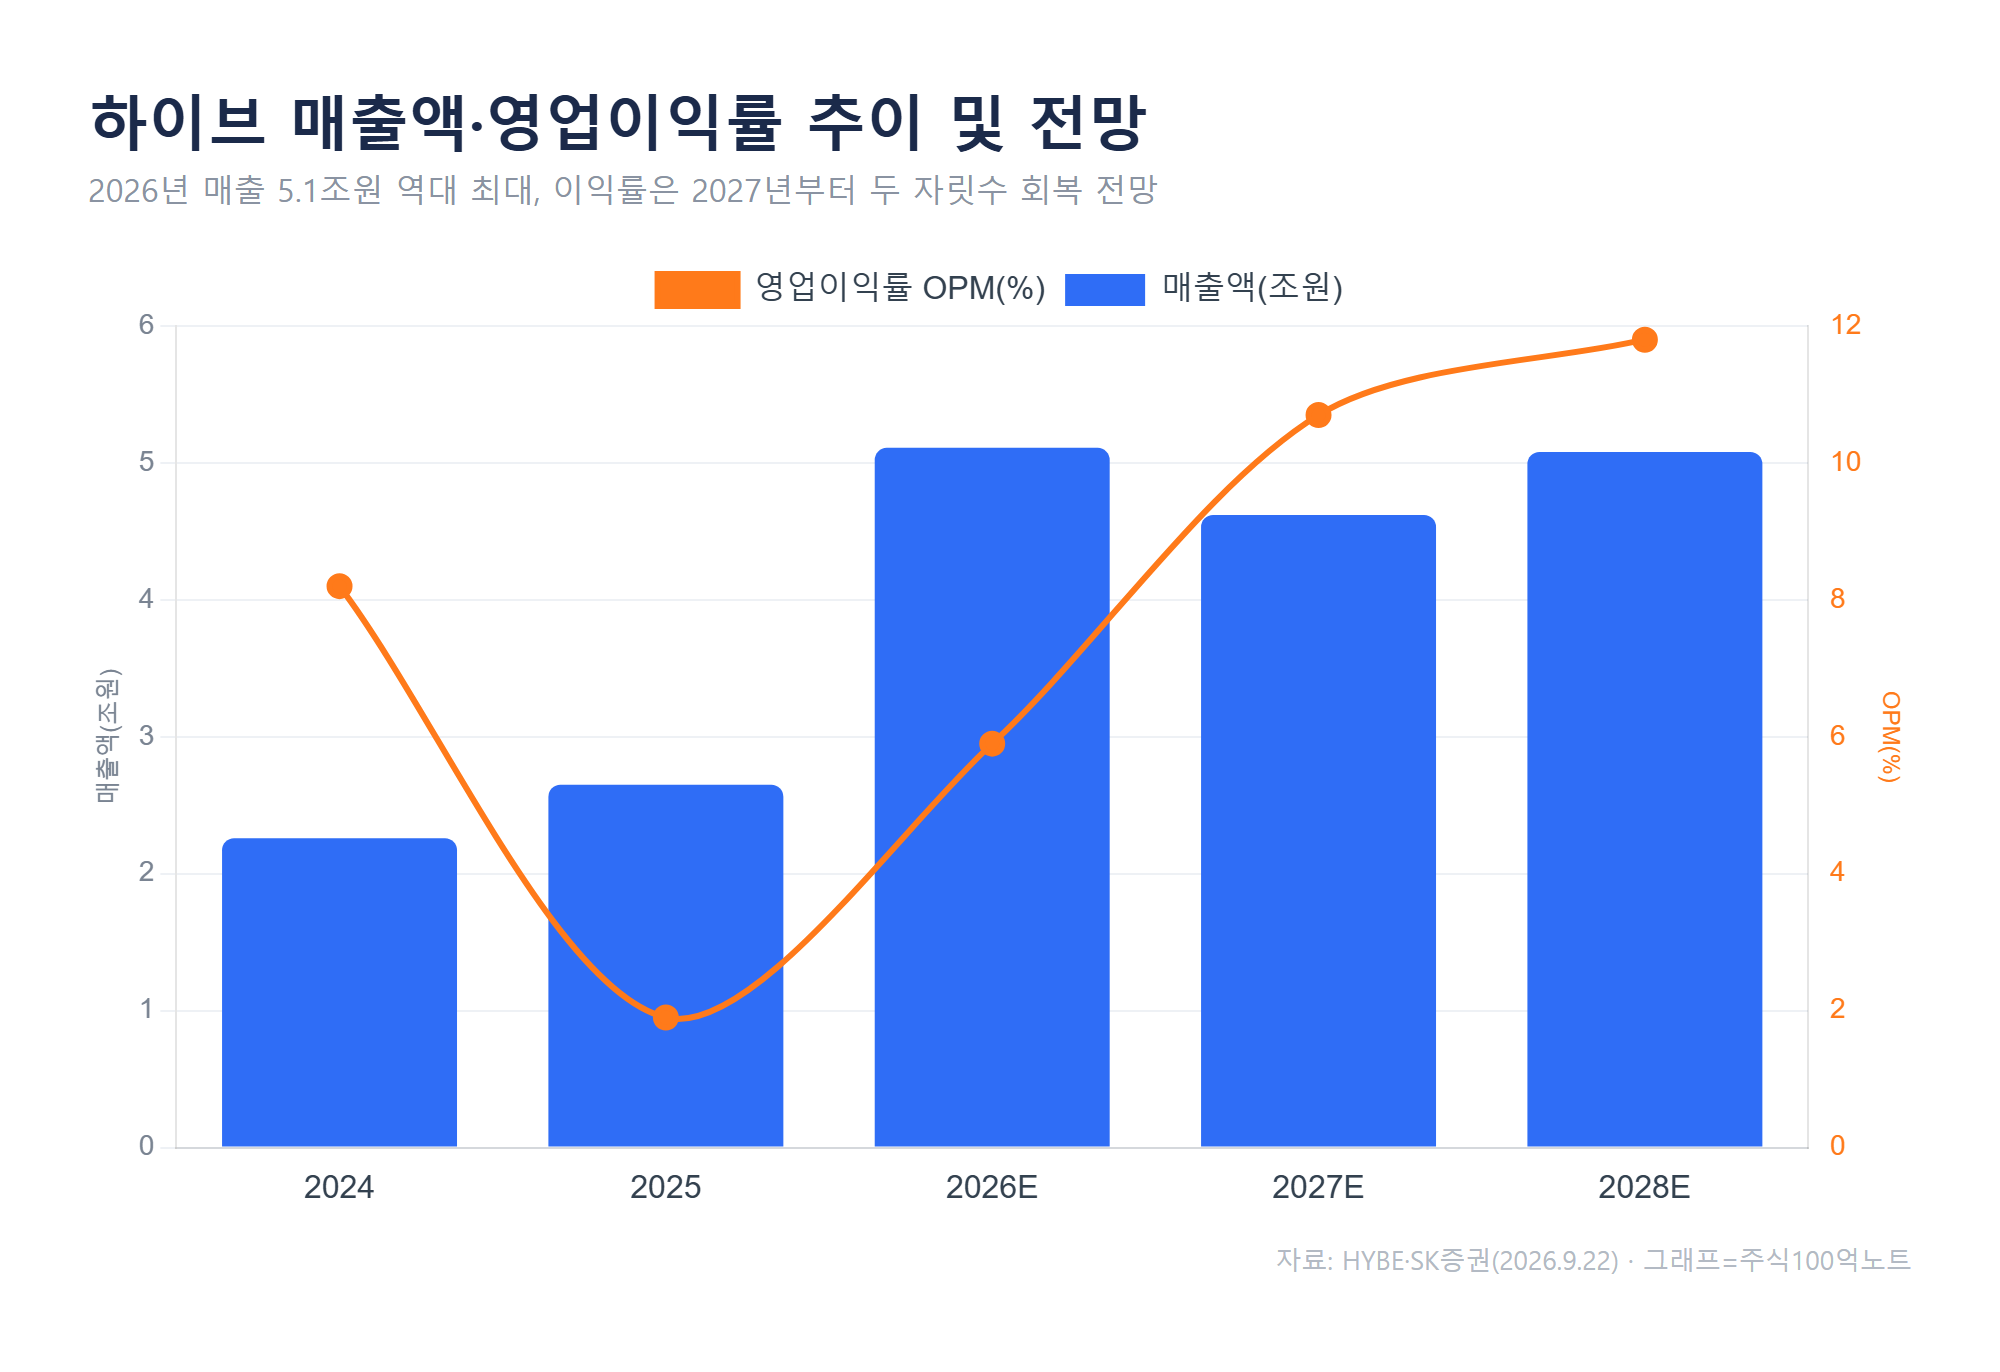
하이브 매출액·영업이익률 추이 및 전망 (자료: HYBE·SK증권)
다만 외형과 이익률이 함께 움직이지는 않습니다. 2분기에는 BTS 재계약에 따른 정산율 상승으로 원가가 늘며 매출총이익률이 43%에서 32%로 떨어졌습니다. 역대 최대 콘서트 매출에도 마진이 훼손된 배경입니다.
흥미로운 대목은 2027년입니다. 2027년 매출은 4조 6,196억원으로 오히려 9.8% 줄지만, 영업이익은 4,943억원(OPM 10.7%)으로 늘어납니다. 정산율이 높은 메가 IP 매출이 축소되고 정산율이 낮은 저연차 IP 비중이 커지기 때문입니다.
외형이 줄어드는데 이익률이 올라가는 구간, SK증권은 이를 '이익의 질'이 개선되는 신호로 해석합니다.
저연차 IP가 바꾸는 이익 구조
하이브 성장의 뼈대는 공연입니다. 연간 공연 횟수는 2021년 8회에서 2026년 326회로 불어났습니다.
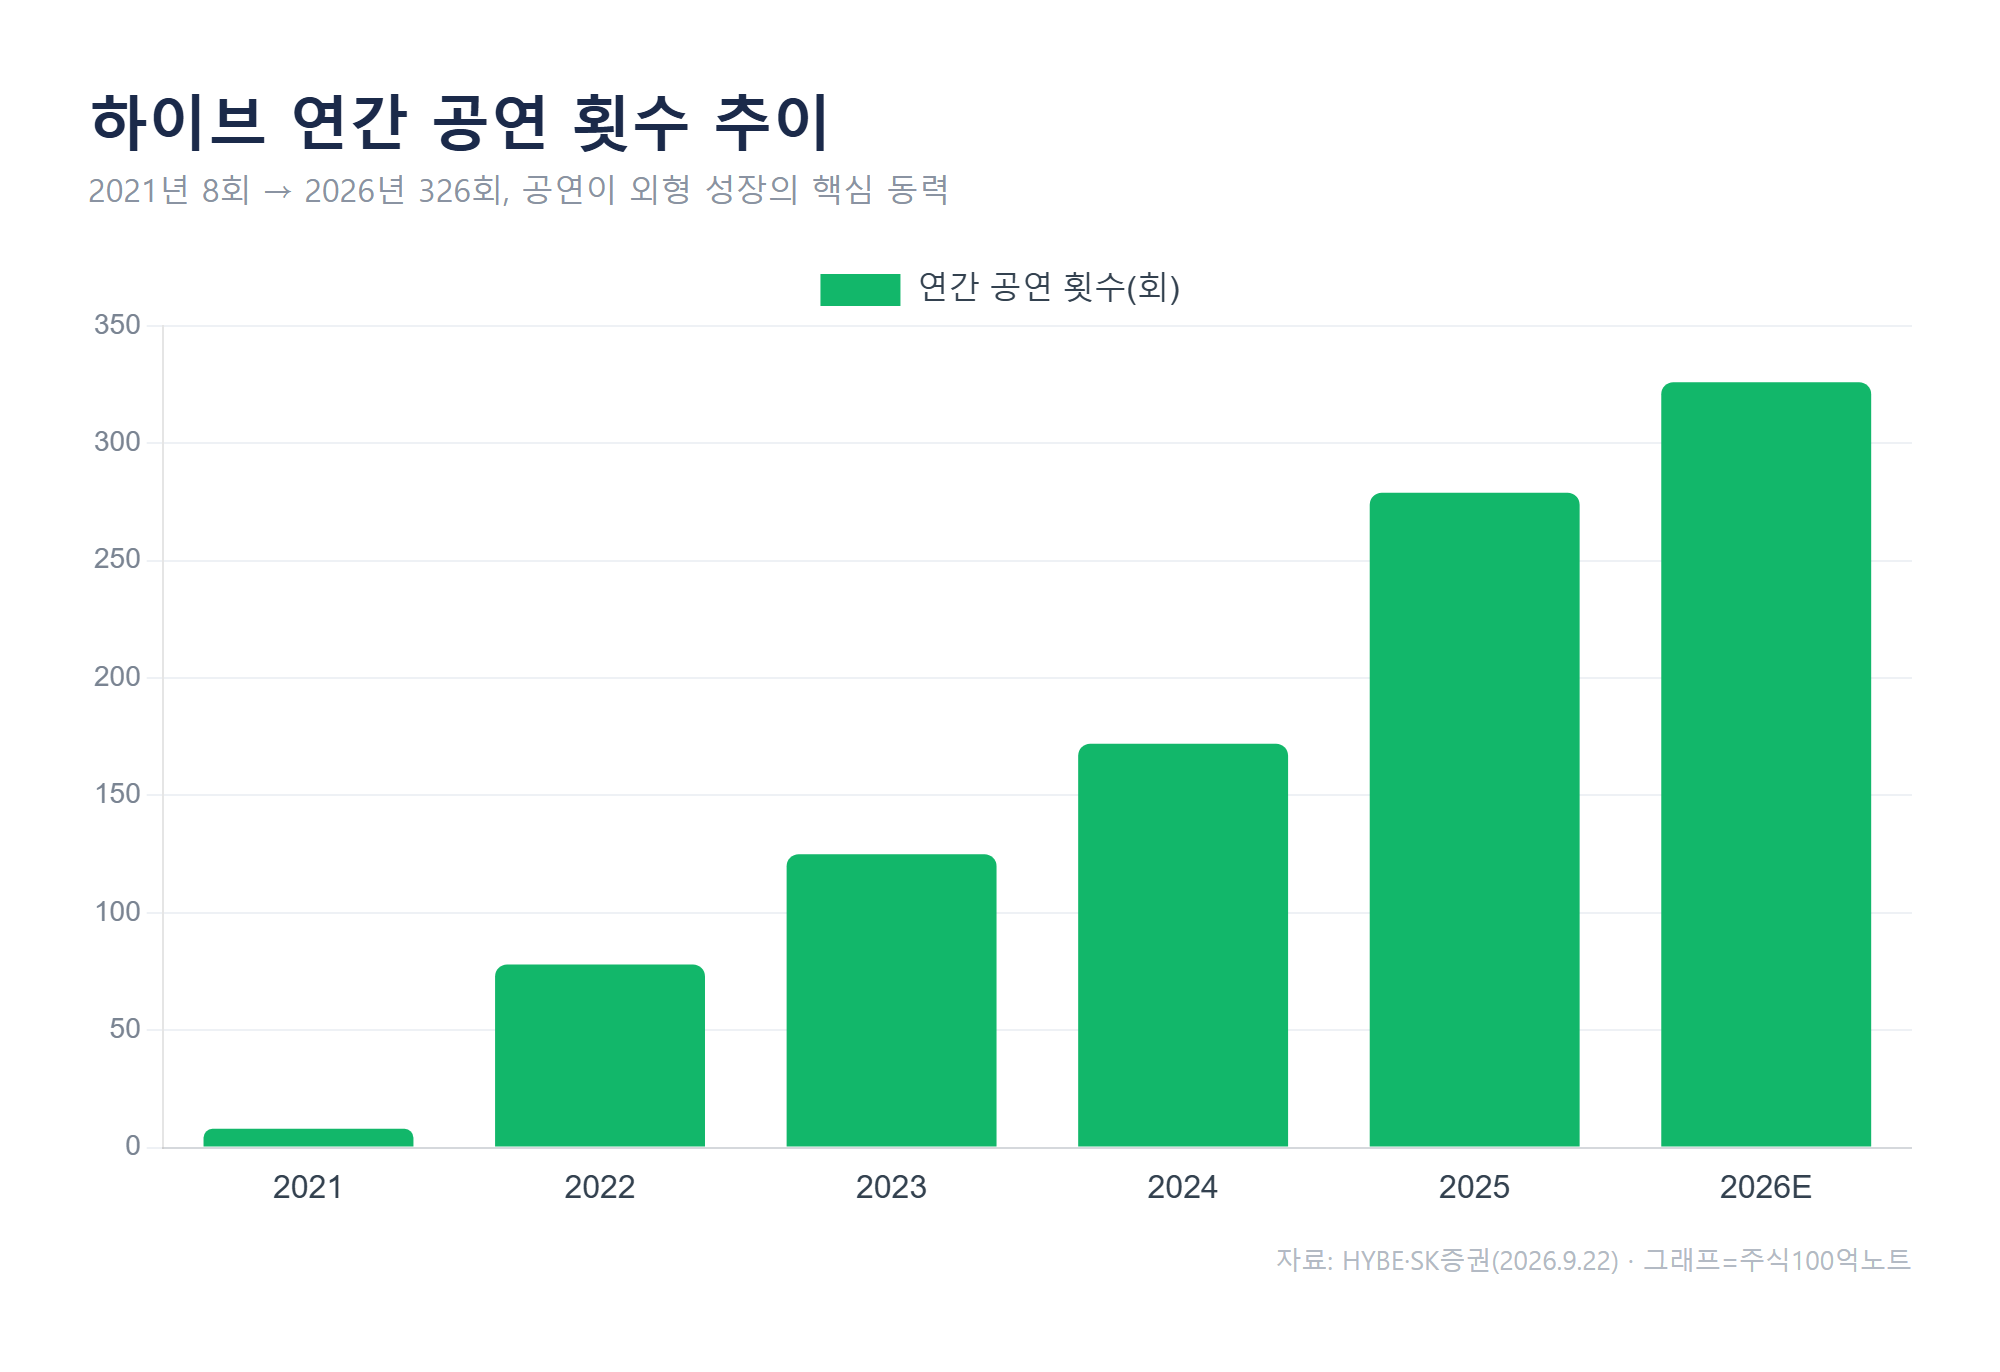
하이브 연간 공연 횟수 추이 (자료: HYBE·SK증권)
여기에 저연차 IP의 성장 속도가 붙었습니다. 코르티스는 데뷔 1년 만에 누적 앨범 판매량 500만장을 넘겼고, 3분기 팬콘서트에서 한국·일본·미국 전석 매진을 기록했습니다. 캣츠아이는 두 번째 월드투어를 2025년 16회 8만명에서 2026년 31회 60만명 이상 규모로 키웠습니다.
두 그룹 모두 1차 계약 초기라 정산율이 낮습니다. 그만큼 매출 증가율보다 이익 기여도가 더 크게 나타날 수 있다는 의미입니다.
메가 IP의 힘이 신인에게 이전되는 점도 주목할 부분입니다. 하이브 소속 아티스트의 데뷔 후 북미 진입 기간은 과거 세대 평균 33개월에서 최근 16개월로 단축됐습니다. 방탄소년단급 IP를 보유한 기획사가 현지 프로모터·공연장과의 협상에서 우위를 갖기 때문입니다.
리스크: BTS 의존도와 2027년 역성장
가장 큰 변수는 단일 IP 의존도입니다. 2027년 외형이 역성장하는 것도 방탄소년단의 하반기 활동 계획이 아직 공개되지 않았기 때문입니다. BTS 스케줄에 따라 실적 눈높이가 흔들릴 수 있는 구조입니다.
산업 전반의 밸류에이션 부담도 있습니다. SK증권이 목표 PER에 10% 디레이팅을 적용한 것 자체가 엔터 업종의 눈높이가 낮아지고 있다는 신호로 볼 수 있습니다.
참고로 하이브의 배당 매력은 크지 않습니다. 주당 현금배당금은 500원, 2026년 예상 배당수익률은 0.3% 수준입니다. 배당보다는 IP 성장에 따른 이익 확대를 보는 성장주 성격에 가깝습니다.
자주 묻는 질문 (FAQ)
Q. 하이브 목표주가를 왜 내렸는데 매수 의견인가요?
목표가 하향은 밸류에이션 기준 연도를 2026년에서 2027년으로 바꾼 데 따른 것입니다. 2027년 EPS 9,257원에 목표 PER 31.0배를 적용해 290,000원이 산출됐고, 현재주가 대비 상승여력이 74.8%라 매수 의견이 유지됐습니다.
Q. 2026년 실적이 역대 최대라는데 이익률은 왜 낮나요?
2026년 예상 매출은 5.1조원으로 역대 최대지만 영업이익률은 5.9%에 그칩니다. BTS 재계약에 따른 정산율 상승으로 원가가 늘었기 때문입니다. 이익률은 저연차 IP 비중이 커지는 2027년(10.7%)부터 회복될 전망입니다.
이 글은 SK증권 리포트(2026년 9월 22일 발간)를 바탕으로 핵심 내용을 정리·해석한 것입니다. 특정 종목의 매수·매도를 권유하지 않으며, 리포트의 전망치는 애널리스트 추정으로 실제 결과와 다를 수 있습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
#하이브 #하이브주가 #하이브주가전망 #352820 #BTS #방탄소년단 #엔터주 #코르티스 #캣츠아이 #SK증권
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 미국 국채금리 전망, 30년물 5.5% 노란불 유지 (0) | 2026.09.28 |
|---|---|
| 미국 PCE 물가 발표 주간, 국채금리 5.2% 변수 (0) | 2026.09.28 |
| 미국 10월 금리인상 전망, 확률 65% 가를 PCE·고용 (0) | 2026.09.28 |
| 중국 전기차 수출 135% 급증, 현대차·기아 주가 전망 (0) | 2026.09.23 |
| JYP 실적 전망 2026, 스트레이키즈 330만장의 의미 (0) | 2026.09.23 |
| 미중 정상회담 2026, 왜 메모리·전력기기인가 (0) | 2026.09.23 |
| 미국 증시 10월 전망, 중간선거 승률 100%의 함정 (0) | 2026.09.23 |
| 미중 정상회담 코스피 영향, 7,200 돌파 조건은 (0) | 2026.09.23 |


