하나증권이 2026년 9월 28일 자동차 산업분석 보고서에서 업종 의견을 '비중확대(Overweight)'로 유지하고, 현대차와 기아를 Top Pick으로 제시했습니다. 다만 중국 전기차의 수출·현지생산 확대가 완성차 밸류에이션의 제약 요인이라는 단서를 달았습니다.
왜 실적이 좋아도 주가가 무겁게 움직이는지, 그 배경을 데이터로 짚어봤습니다.
중국 전기차 수출, 8월 누적 135% 늘었다
중국 자동차 수출이 가파릅니다. 하나증권 집계를 보면 2026년 8월 중국의 자동차 수출은 89.5만대로 전년 대비 78% 늘었고, 1~8월 누적은 609.9만대로 71% 증가했습니다.
내수가 부진하니 가동률을 지키려 수출로 방향을 튼 구조입니다. 8월 누적 기준 중국 내수는 21% 줄었습니다.
전기차(신에너지차)의 증가폭은 더 큽니다. 8월 전기차 수출은 51.8만대(+154%), 누적은 332.9만대(+135%)로, 전체 수출에서 전기차가 차지하는 비중이 절반을 넘었습니다.
하나증권에 따르면 8월 중국의 전기차 수출은 BYD 18.4만대, 지리 7.0만대, 체리 6.8만대 순으로 상위 3사가 63%를 점유했고, 같은 달 테슬라의 중국발 수출은 3.6만대에 그쳤습니다. 중국 로컬 브랜드가 수출 물량을 주도한다는 뜻으로 읽힙니다.
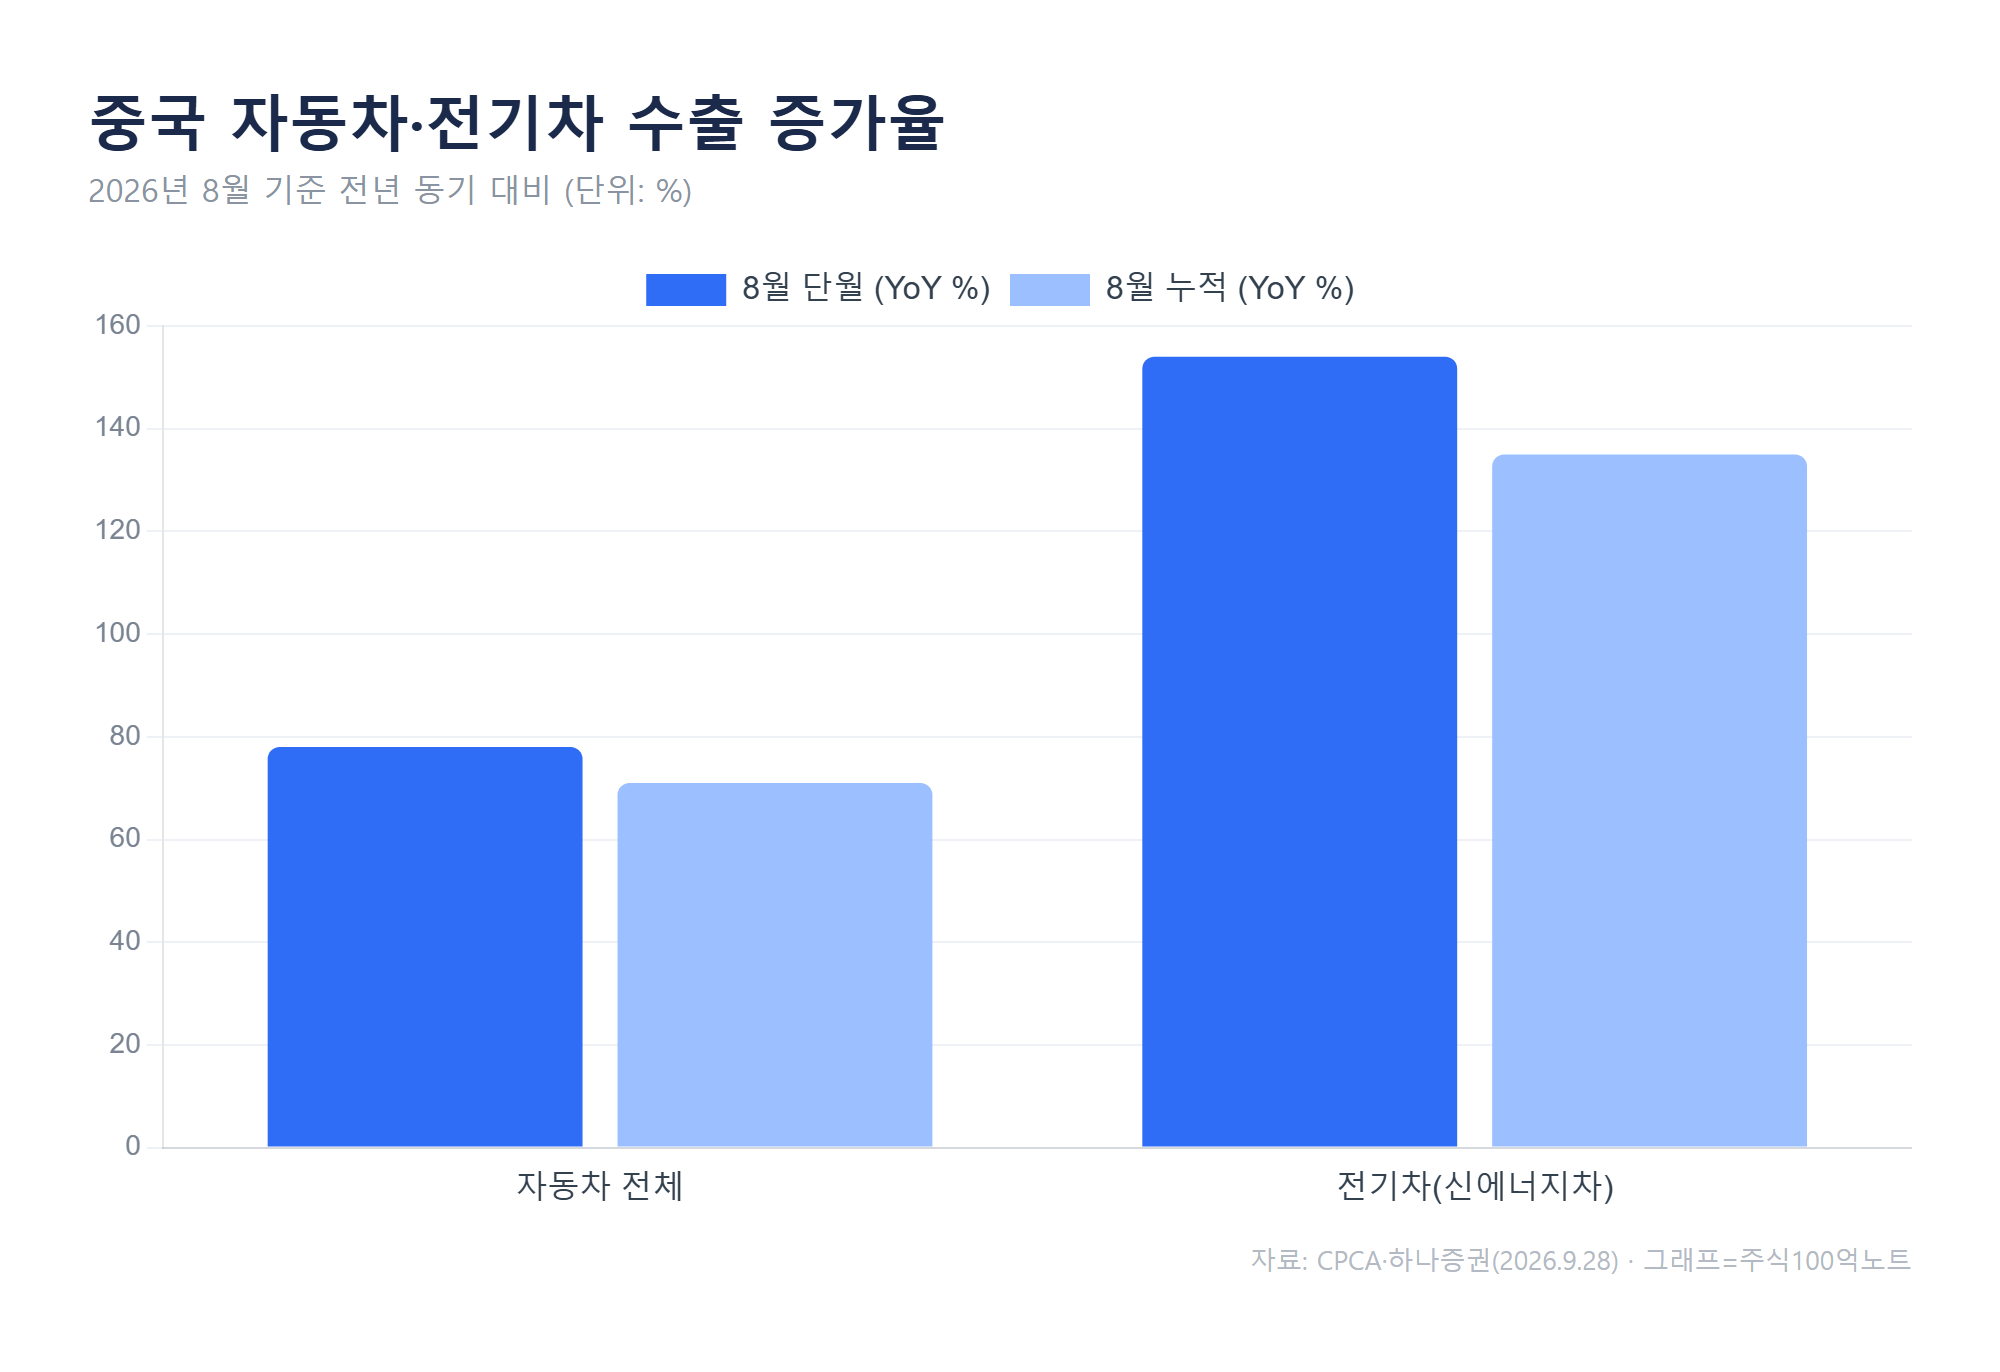
중국 자동차·전기차 수출 증가율 (자료: CPCA·하나증권)
직수출을 넘어 '현지 생산'으로
이번 보고서의 핵심은 수치 자체보다 '경로의 변화'입니다. 중국 완성차들이 배로 실어 보내는 직수출을 넘어, 해외 현지 공장을 빠르게 늘리고 있다는 점입니다.
하나증권은 IEA 자료를 인용해 중국 업체들의 해외 생산능력이 2025년 약 170만대에서 2030년 300만대 이상으로 늘어날 것으로 전망했습니다. 계획 물량의 80% 이상이 중국에서 부품을 실어 현지에서 조립하는 KD 방식이라, 현지 생산이 늘수록 부품 수출도 함께 늘어나는 구조입니다.
속도에는 차이가 있습니다. 자체 신설은 더딘 편입니다. BYD 헝가리 공장은 양산이 1년 미뤄졌고, 튀르키예는 착공이 2년째 지연됐습니다. 반면 남의 설비를 넘겨받거나 위탁하는 길은 빠릅니다. BYD와 GWM은 각각 포드·벤츠의 브라질 공장을 인수해 2025년 생산을 시작했고, 체리는 닛산의 남아공·스페인 라인을 활용했습니다.
브라질이 보여준 경로, 다음은 유럽
현지 생산이 왜 중요한지는 브라질이 먼저 보여줬습니다. 브라질 내 BYD 점유율은 2024년 3.1%에서 2026년 8월 누적 7.8%로 올랐고, 중국 브랜드를 합치면 같은 기간 6.9%에서 17.8%까지 뛰었습니다.
하나증권은 점유율 급등의 방아쇠가 직수출이 아니라 '현지 공장 가동'이었다고 분석합니다. 브라질 공장이 돌기 시작한 2025년 3분기 이후 월간 점유율이 10%대에서 23%까지 올라섰다는 설명입니다.
유럽은 아직 그 전 단계입니다. 중국 브랜드의 유럽 판매 대부분이 중국산이라, EU의 관세와 최저가격제가 방어막 역할을 하고 있습니다. 문제는 시점입니다. 유럽 현지 생산이 본격화되는 2027~28년에는 이 방어막이 약해지고, 브라질에서 확인된 점프가 되풀이될 수 있다는 것이 하나증권의 우려입니다.
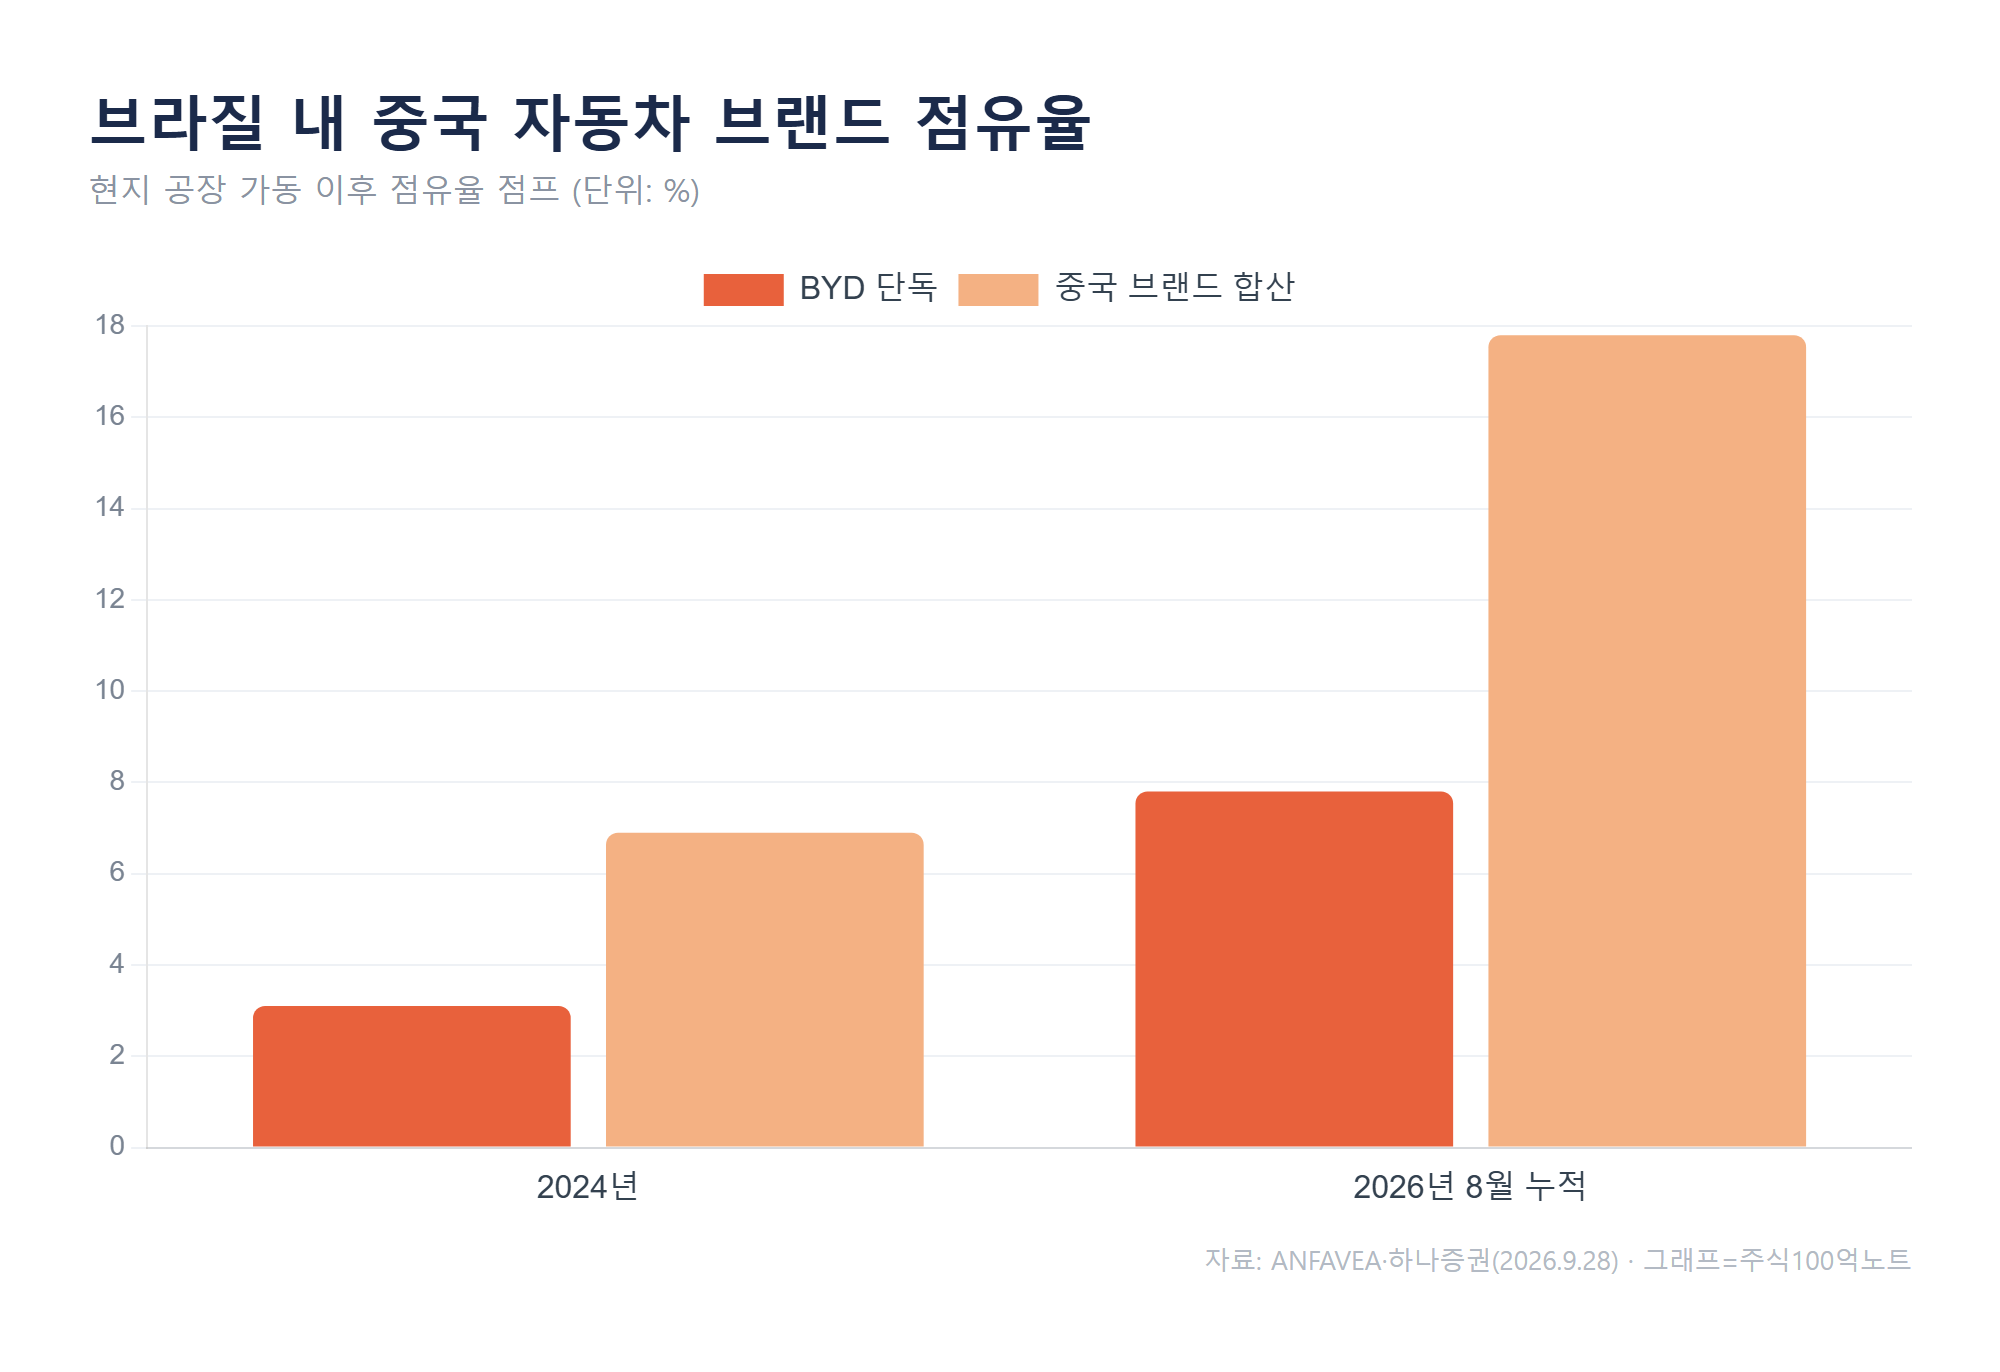
브라질 내 중국 자동차 브랜드 점유율 추이 (자료: ANFAVEA·하나증권)
경쟁 심화는 판매 대수보다 판매 단가와 인센티브에서 먼저 드러나는 경향이 있습니다. 값을 내리거나 판촉비를 더 써야 팔리는 국면이 오면, 대수는 유지돼도 수익성은 눌립니다.
현대차·기아 주가 전망은
하나증권은 현대차와 기아에 대해 투자의견 BUY를 유지했습니다. 목표주가는 현대차 650,000원, 기아 190,000원입니다. 9월 23일 종가 기준 현재가는 각각 353,500원, 115,400원입니다.
하나증권은 현대차 목표주가로 65만원(BUY)을 제시했는데, 이는 9월 23일 종가 대비 약 84% 높은 수준으로 상승 여력을 크게 본 셈입니다. 다만 목표주가는 12개월 전망치이며 매수 신호가 아닙니다.
목표주가 흐름을 되짚어보면 눈높이가 한 차례 낮아진 점이 눈에 띕니다. 현대차 목표주가는 2026년 5월 760,000원에서 7월 650,000원으로, 기아는 220,000원에서 190,000원으로 각각 하향 조정됐습니다. 밸류에이션을 짓누르는 요인이 실제로 추정치에 반영되고 있다는 신호로 볼 수 있습니다.
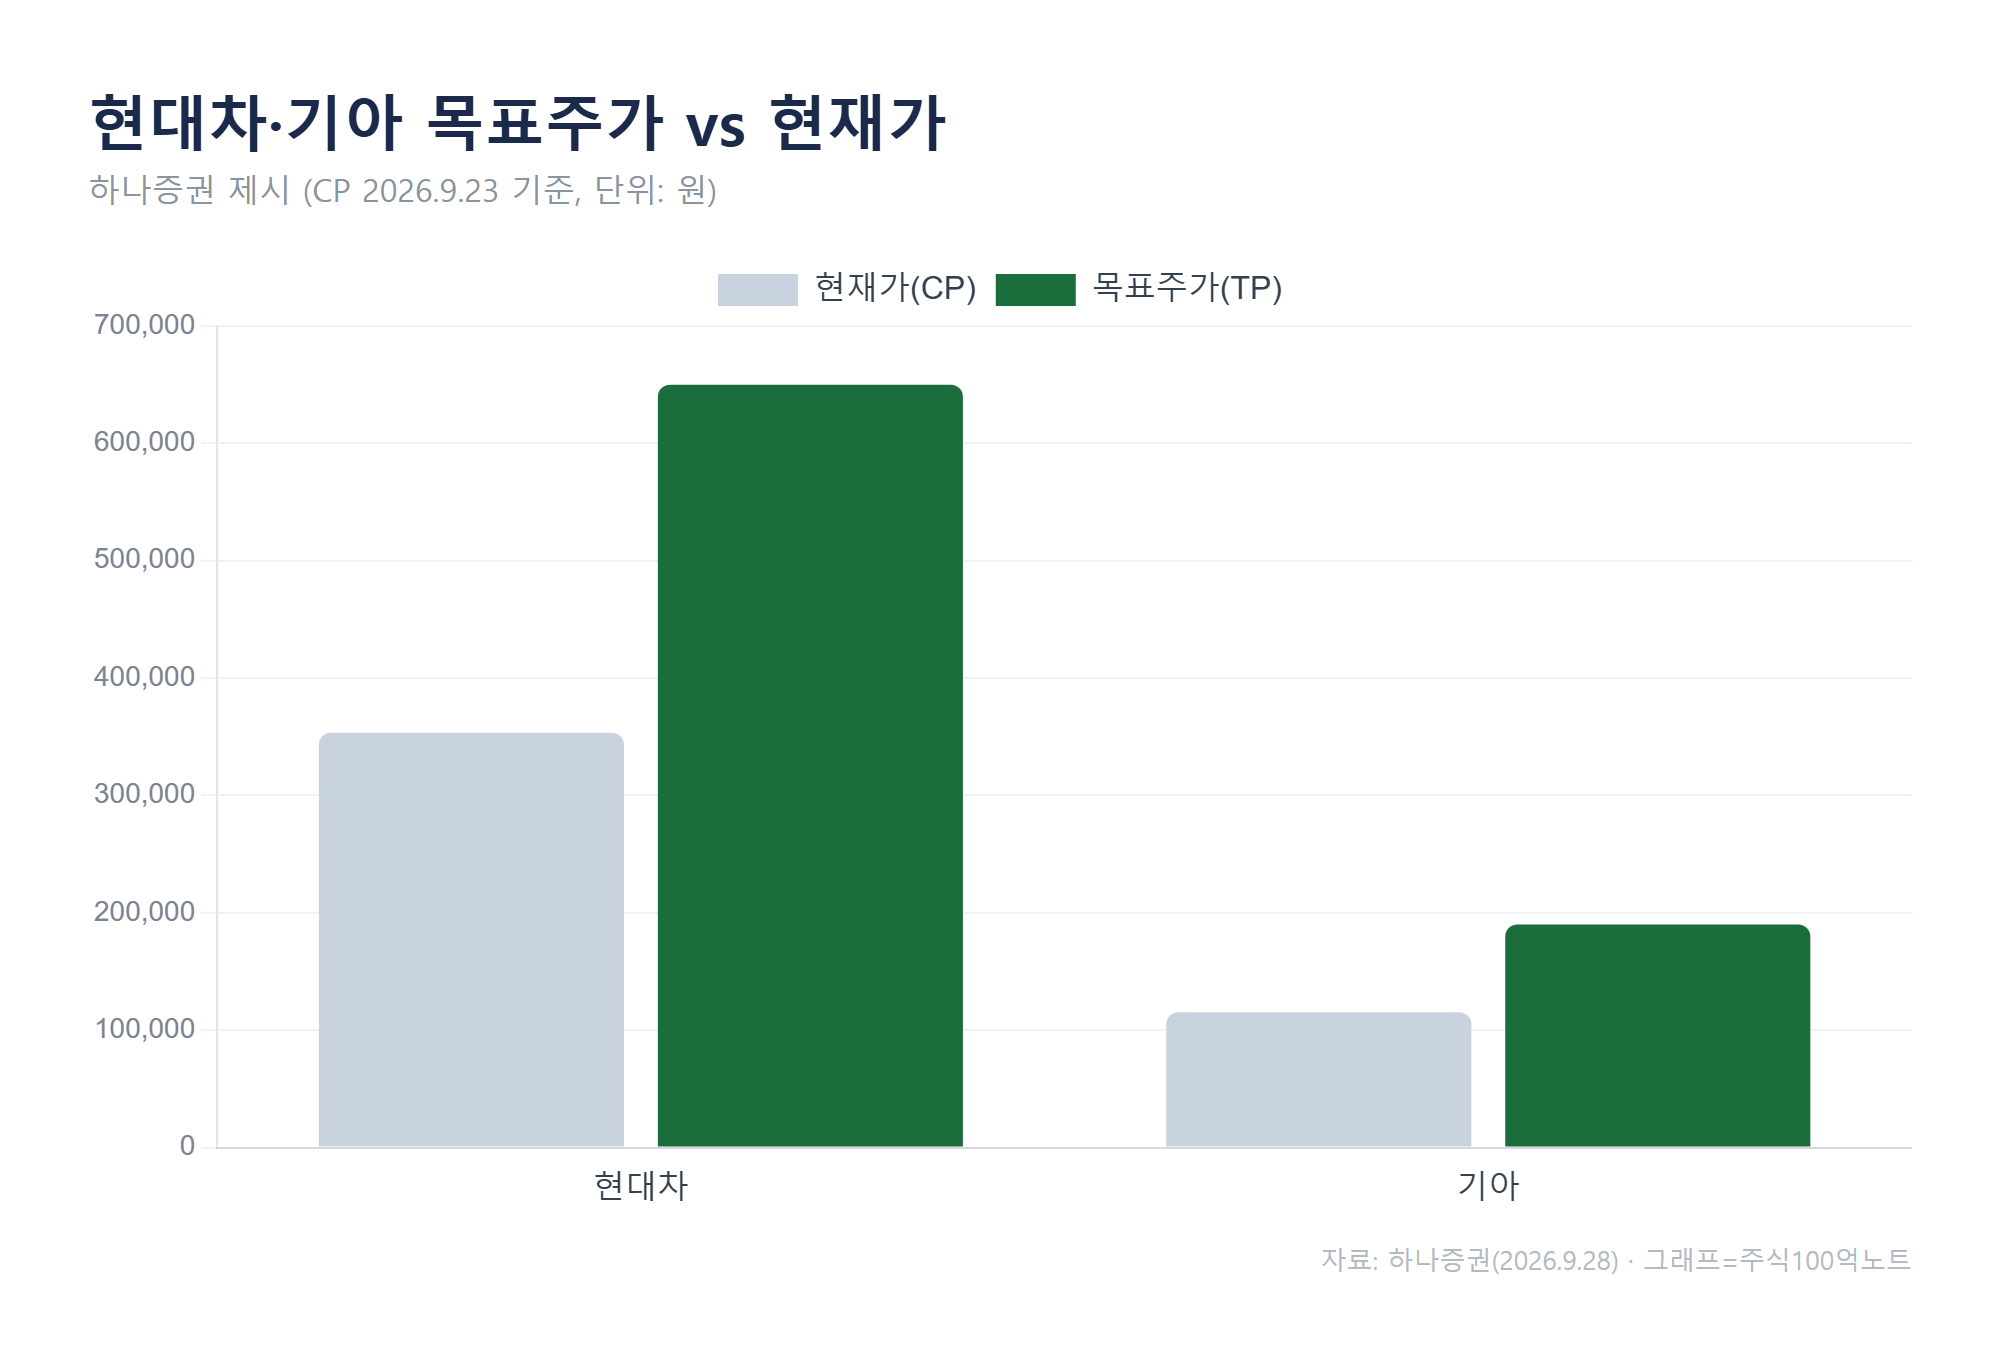
현대차·기아 목표주가 vs 현재가 (자료: 하나증권)
정리하면 실적이 나쁘다는 이야기가 아닙니다. 중국발 경쟁이 판가와 인센티브를 압박할 수 있다는 불확실성이 남아 있어, 그 방어가 확인되기 전까지는 밸류에이션이 눌릴 수 있다는 것입니다.
자주 묻는 질문
Q. 목표주가 65만원이면 지금 사도 되나요?
목표주가는 증권사가 제시하는 12개월 전망치일 뿐 매수 신호가 아닙니다. 중국 완성차의 유럽 현지 생산 시점, 환율, 관세 정책 등 변수가 남아 있어 추정치는 언제든 바뀔 수 있습니다.
Q. 중국 전기차 수출이 늘면 현대차·기아에 왜 부담인가요?
같은 시장에서 값싼 물량이 늘면 가격과 판촉 경쟁이 심해집니다. 하나증권은 이 경쟁이 판매 대수보다 판매 단가와 인센티브에서 먼저 나타난다고 봤고, 이 부분이 완성차 수익성과 밸류에이션의 제약 요인이라고 분석했습니다.
당장의 대수 경쟁보다, 2027~28년 유럽 현지 생산이 실제로 어떻게 전개되는지가 다음 체크포인트입니다. 판가와 인센티브 지표를 함께 지켜볼 필요가 있습니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#현대차 #기아 #중국전기차 #자동차산업 #현대차주가전망 #BYD #하나증권
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 하이브 주가 전망, 목표가 29만원 하향 근거 (0) | 2026.09.23 |
|---|---|
| JYP 실적 전망 2026, 스트레이키즈 330만장의 의미 (0) | 2026.09.23 |
| 미중 정상회담 2026, 왜 메모리·전력기기인가 (0) | 2026.09.23 |
| 미국 증시 10월 전망, 중간선거 승률 100%의 함정 (0) | 2026.09.23 |
| 미중 정상회담 코스피 영향, 7,200 돌파 조건은 (0) | 2026.09.23 |
| 삼성중공업 주가 전망, 목표가 37000원 상승여력 67% (0) | 2026.09.18 |
| KT 주가 전망 2026, 목표가 74000원 근거는 (0) | 2026.09.18 |
| HD현대중공업 주가 전망, 엔진 캐파 7.2GW 증설 (0) | 2026.09.18 |


