SK증권은 9월 22일 JYP Ent.(035900)의 2026년 실적을 매출 8,665억원, 영업이익 1,630억원으로 전망하며 목표주가 66,000원과 매수 의견을 유지했습니다. 9월 18일 종가 38,500원 기준 상승여력은 71.4%입니다.
불과 2주 전 LS증권이 목표가를 62,000원으로 내렸던 종목입니다. 두 증권사의 숫자가 어디서 갈리는지, 그리고 스트레이키즈 앨범 330만장이 실적에서 어떤 의미인지 정리했습니다.
하반기 실적은 스트레이키즈가 끌어올린다
상반기 JYP 실적은 주춤했습니다. 1분기 영업이익 334억원, 2분기 310억원으로 지난해 2분기(529억원)에 한참 못 미쳤습니다. 트와이스 월드투어가 7월 서울 앙코르로 마무리되면서 공연 공백도 생겼습니다.
SK증권은 3분기부터 흐름이 바뀐다고 봅니다. 3분기 매출은 2,603억원(+11.9% YoY), 영업이익은 512억원(+25.4% YoY)으로, 2025년 이후 분기 매출 중 가장 큰 숫자입니다.
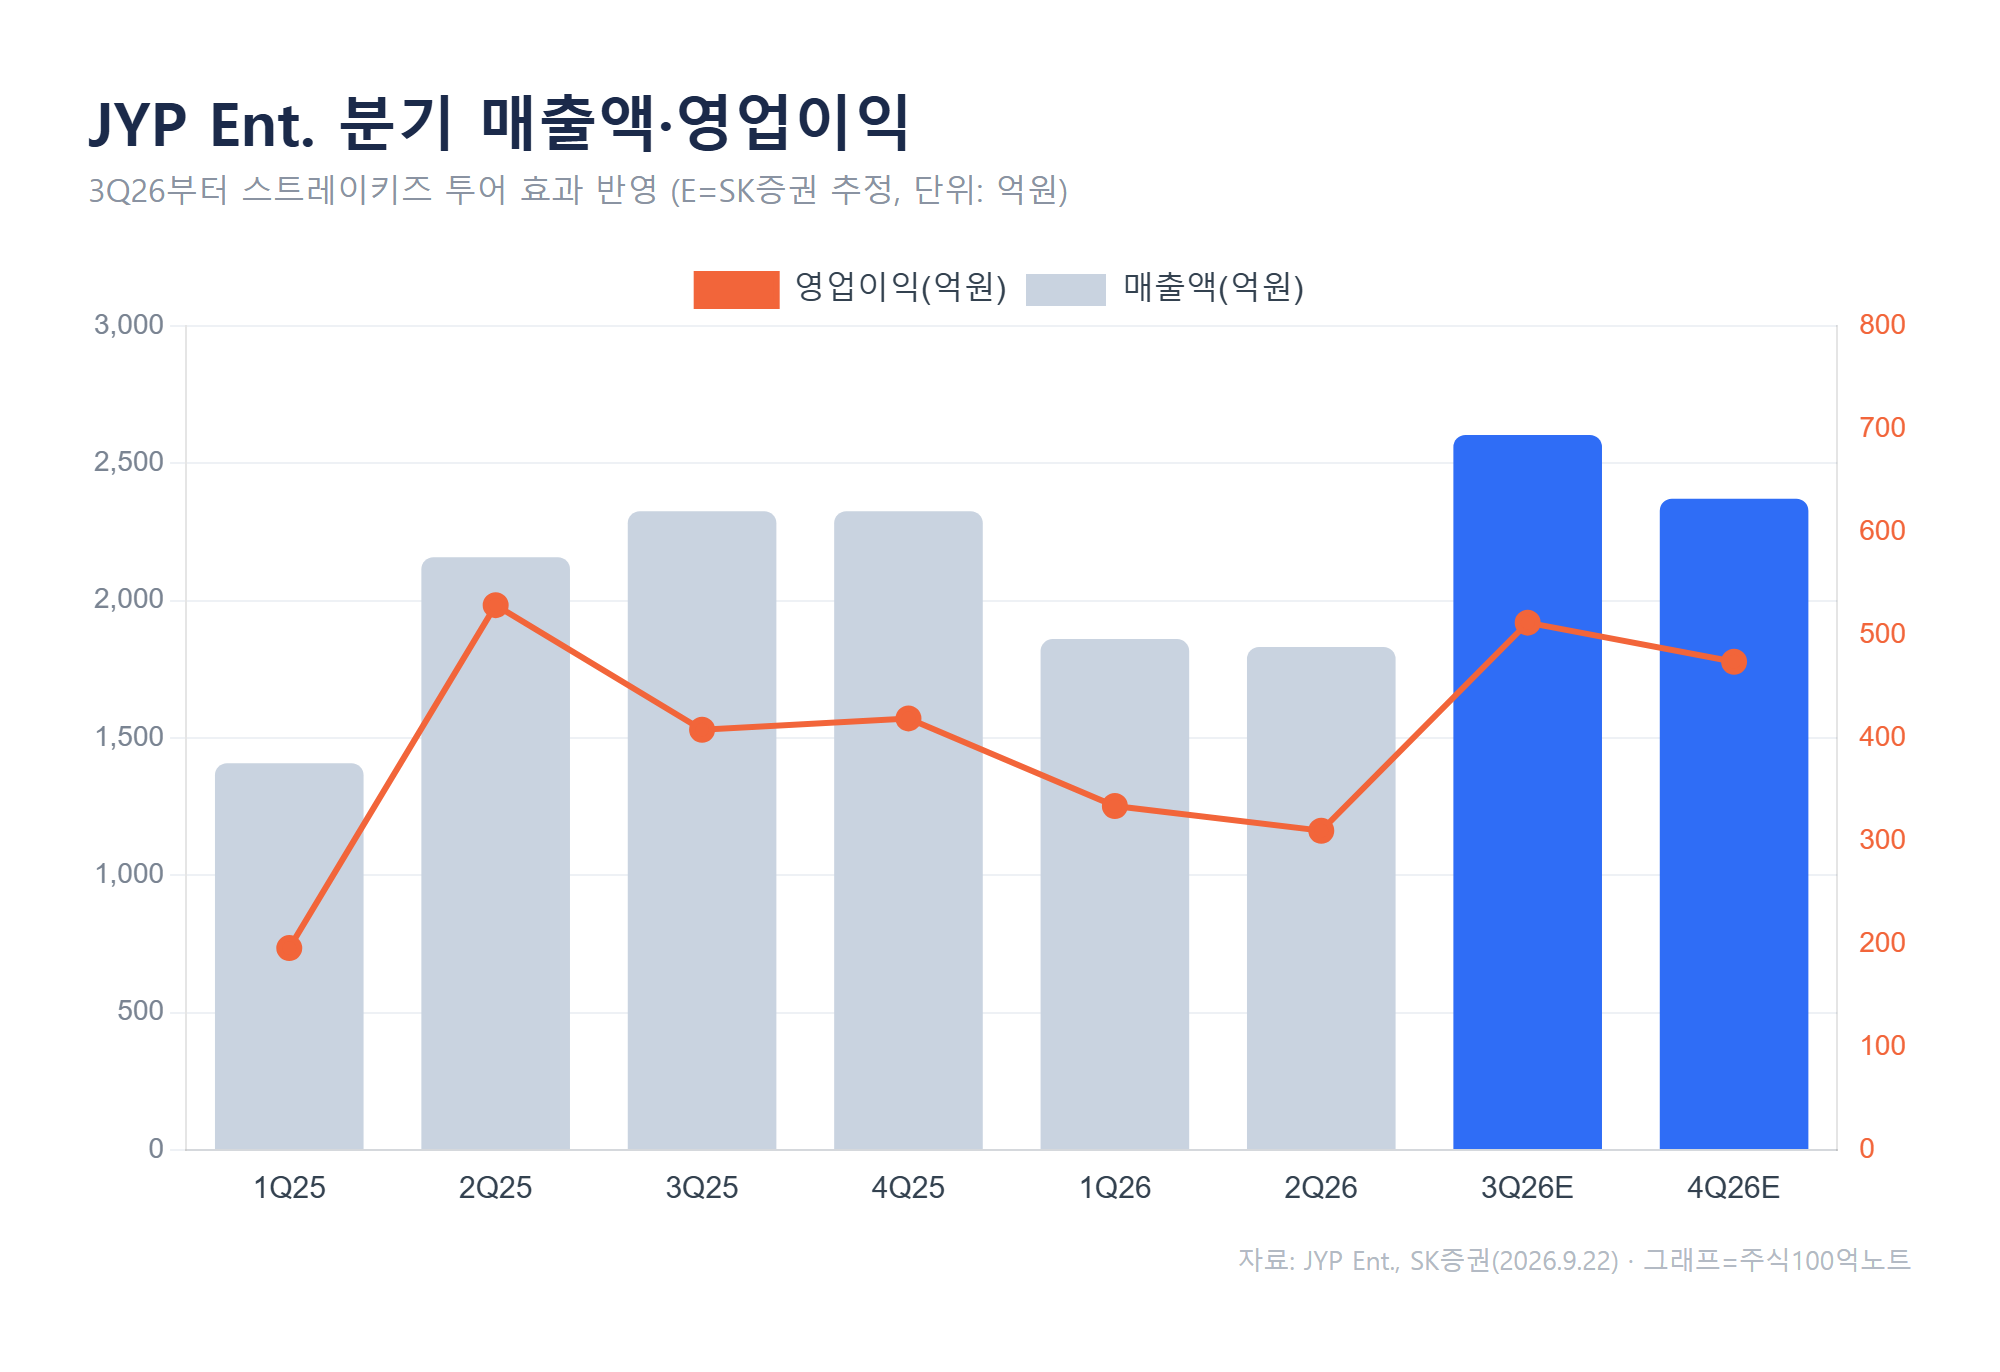
JYP Ent. 분기 매출액·영업이익 추이와 전망 (자료: JYP Ent., SK증권)
근거는 스트레이키즈 컴백입니다. SK증권에 따르면 미니 10집 'This & That'의 초동 판매량은 약 330만장으로, 전작 'ATE'보다 100만장 이상 늘었습니다. 2018년 데뷔해 이미 메가 IP가 된 그룹의 팬덤이 아직 커지고 있다는 점에서, 3분기 영업이익 512억원 전망의 가장 직접적인 근거로 읽힙니다.
2026년은 MD, 2027년은 콘서트가 이끈다
부문별로 보면 올해 성장의 중심은 MD입니다. SK증권은 MD 매출이 2025년 1,885억원에서 2026년 2,454억원으로 30% 넘게 늘 것으로 봤습니다. 트와이스 투어에서 처음 도입한 도시 연계 팝업이 추가 MD 매출을 만들며 효과를 증명했고, 이 방식을 전 아티스트로 넓힐 계획입니다.
스트레이키즈 캐릭터 IP인 'SKZOO' 글로벌 팝업도 지역을 늘리고 있습니다. 음반 판매는 제자리여도 굿즈·팝업이 외형을 채우는 구조입니다.
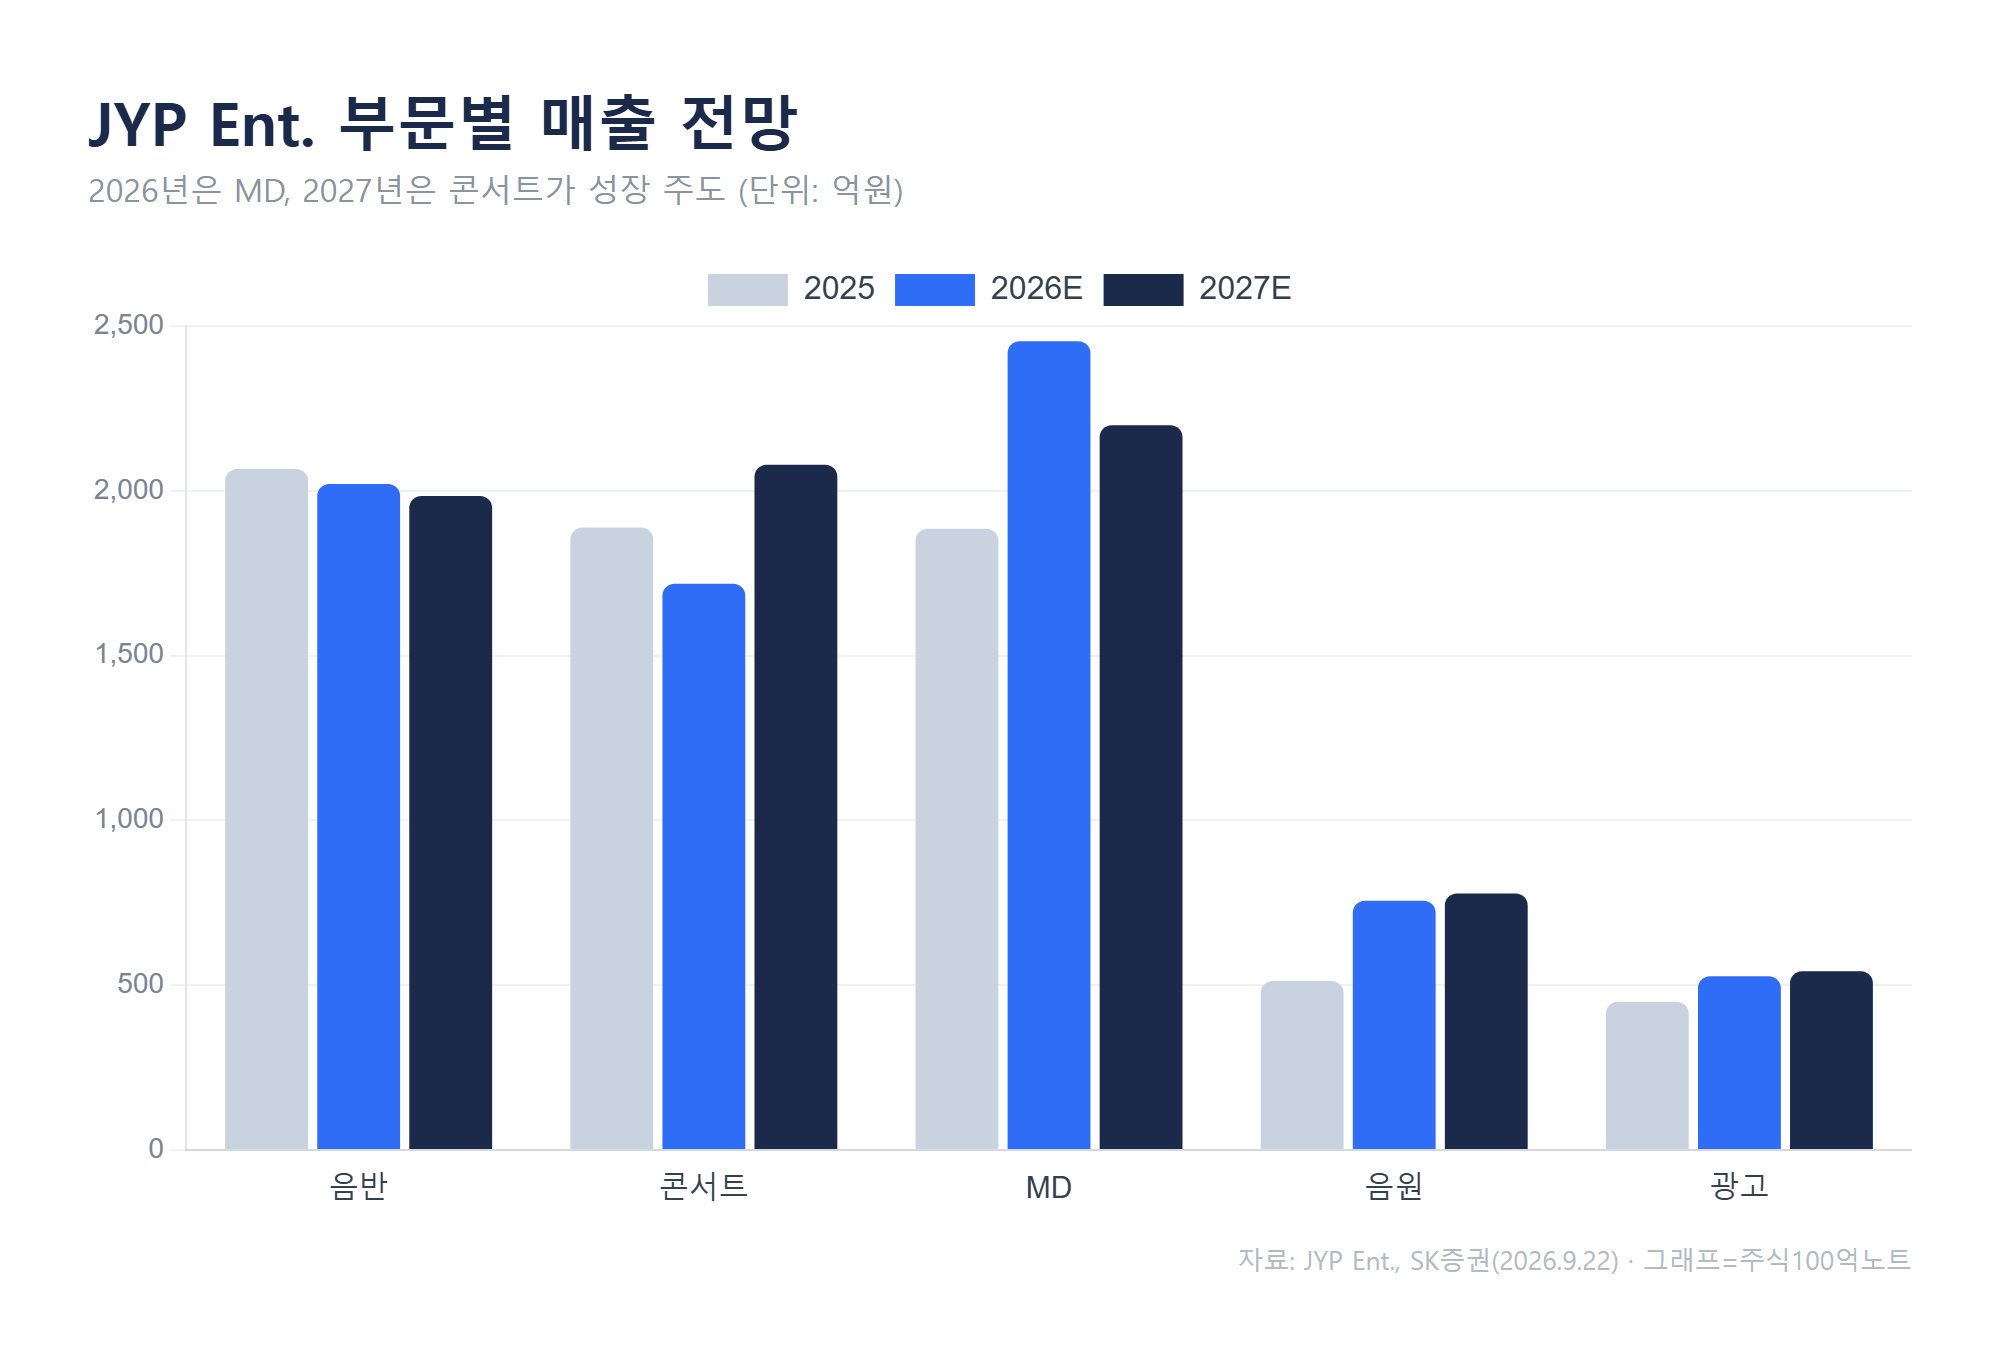
JYP Ent. 부문별 매출 2025~2027E (자료: JYP Ent., SK증권)
2027년에는 콘서트가 바통을 이어받습니다. 이번 월드투어는 돔·스타디움급이고 서구권 일정이 아직 발표되지 않아 2027년 상반기까지 이어질 전망입니다. SK증권은 콘서트 매출을 2026년 1,718억원에서 2027년 2,079억원으로 잡았습니다.
스트레이키즈는 빌보드 집계 2025년 글로벌 투어 매출 10위(1억 8,570만달러)에 오른, K팝 콘서트 중 최대 매출 팀입니다. 투어 규모가 그대로 실적 레버리지가 됩니다.
SK증권 vs LS증권, 전망이 갈리는 지점
같은 달에 나온 두 리포트를 나란히 놓으면 흥미로운 차이가 보입니다. 올해 영업이익은 SK증권(1,630억원)이 LS증권(1,492억원)보다 약 9% 높습니다. 스트레이키즈 앨범 흥행과 MD 성장을 더 적극적으로 반영한 결과로 보입니다.
반대로 2027년은 SK증권이 더 보수적입니다. LS증권은 2027년 영업이익을 1,734억원으로 두 자릿수 성장 복귀를 예상했지만, SK증권은 1,469억원(-9.9%)으로 오히려 감익을 전망했습니다. 트와이스 공백과 고연차 IP 리스크를 더 무겁게 본 셈입니다.
목표가 66,000원을 유지한 이유
SK증권 목표가는 올해 두 번 내려왔습니다. 3월 92,000원에서 7월 75,000원, 8월 66,000원으로 낮춘 뒤 이번에 유지했습니다. 목표가 하향보다 주가 하락이 더 가팔랐고, 52주 최고가 85,000원 대비 현재가는 약 55% 낮은 수준입니다.
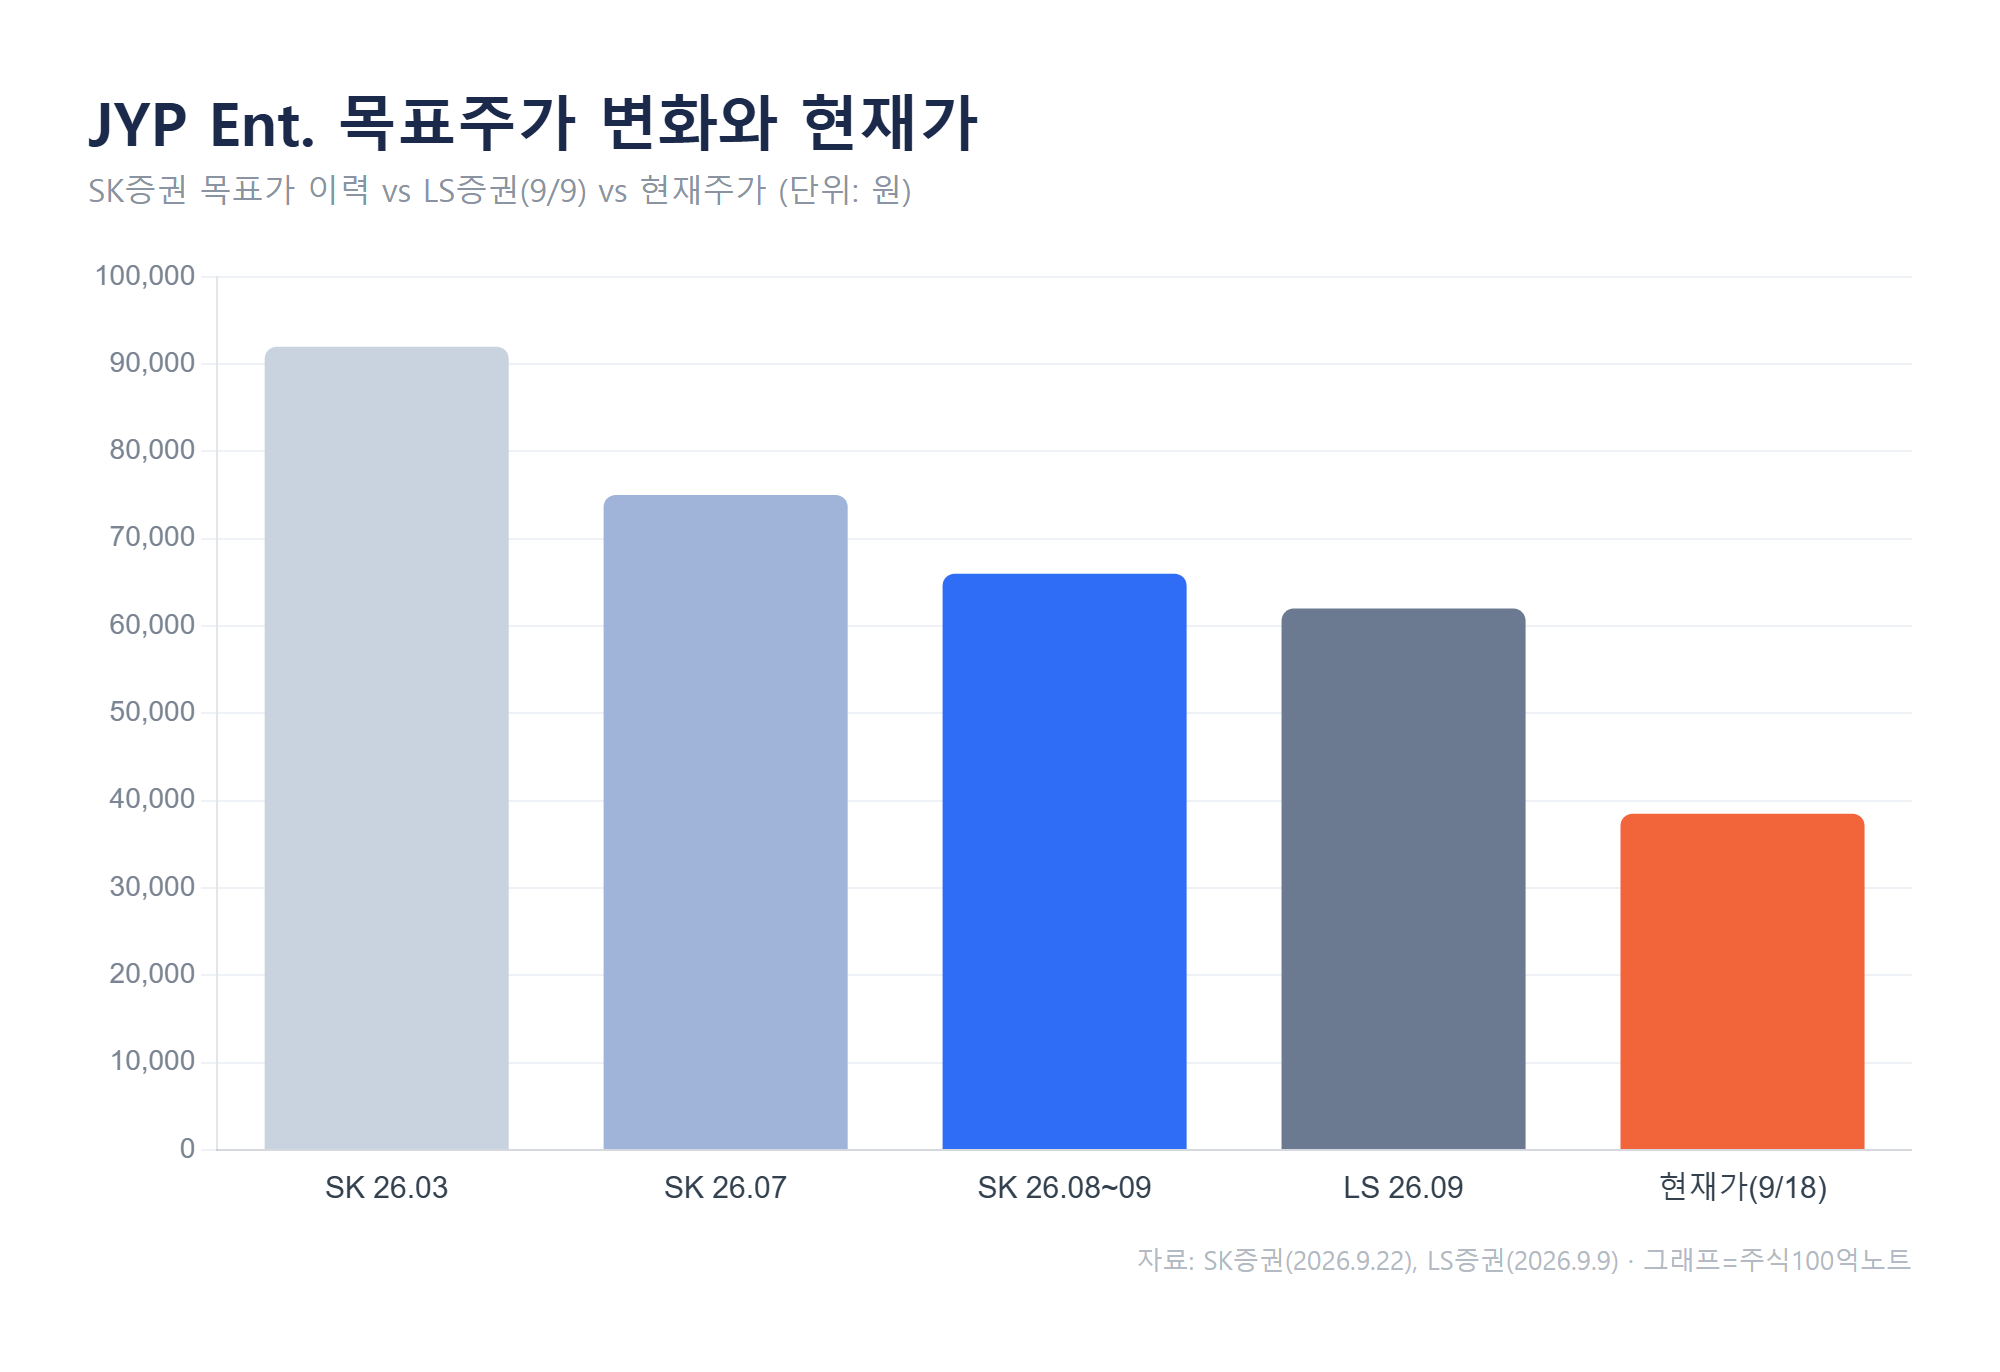
JYP Ent. 증권사 목표주가 변화와 현재가 (자료: SK증권, LS증권)
밸류에이션은 바닥권입니다. SK증권 기준 2026년 예상 PER은 10.8배로, 리포트에 실린 최근 3년 PER 밴드 하단(10.7배)과 거의 같습니다. 주당배당금 전망 877원을 현재가로 나누면 배당수익률은 약 2.3%로 계산됩니다.
SK증권은 2026년 예상 PER 10.8배, 순현금 비중(순차입금/자기자본 -58.6%)을 감안해 목표주가 66,000원과 매수 의견을 유지했습니다. 즉 실적이 크게 늘지 않아도 현재 가격이 이미 보수적인 시나리오를 반영하고 있다는 판단입니다.
남은 변수: 메가 IP 두 팀의 공백
리스크도 분명합니다. 트와이스는 이번 활동을 끝으로 정연·채영이 소속사를 떠나 완전체 활동의 불확실성이 길어졌습니다. 스트레이키즈도 향후 군 공백이 예정된 팀입니다.
SK증권은 스트레이키즈의 방찬·필릭스가 호주 국적이라 군 공백기에도 유닛·솔로 활동이 가능하다는 점을 완충 장치로 꼽았습니다. 결국 관건은 저연차 IP입니다. 엔믹스는 올해 첫 월드투어로 본격 수익화 구간에 들어섰고, 넥스지·킥플립의 성과가 숫자로 확인되는지가 2027년 실적 방어를 가를 것으로 보입니다.
자주 묻는 질문
Q. JYP 2026년 실적 전망은 어느 정도인가요?
A. SK증권은 2026년 매출 8,665억원, 영업이익 1,630억원(영업이익률 18.8%)을 제시했습니다. 전년 대비 각각 5% 안팎 증가로, 하반기 스트레이키즈 투어·MD 매출이 성장을 이끄는 구조입니다. 증권사 추정치이며 바뀔 수 있습니다.
Q. 상승여력 71%면 지금 사도 되는 건가요?
A. 상승여력은 목표가와 현재가의 차이일 뿐, 매수 신호는 아닙니다. 목표가 자체가 올해 92,000원에서 66,000원까지 내려온 만큼 전망은 계속 조정될 수 있고, 2027년 감익 전망도 함께 봐야 합니다.
정리
이번 SK증권 리포트의 요지는 "올해 하반기와 내년 상반기는 스트레이키즈가 책임진다"입니다. 앨범 330만장, 돔·스타디움 투어, MD 확장이 3분기 영업이익 512억원 전망의 근거입니다.
다음으로 볼 숫자는 11월 전후 나올 3분기 실적입니다. 영업이익이 500억원대에 안착하는지, 그리고 MD 매출이 700억원 수준을 찍는지가 이번 전망의 첫 번째 검증대가 될 것입니다.
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
#JYP #JYP실적 #JYP주가전망 #스트레이키즈 #엔터주 #SK증권
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 중국 전기차 수출 135% 급증, 현대차·기아 주가 전망 (0) | 2026.09.23 |
|---|---|
| 하이브 주가 전망, 목표가 29만원 하향 근거 (0) | 2026.09.23 |
| 미중 정상회담 2026, 왜 메모리·전력기기인가 (0) | 2026.09.23 |
| 미국 증시 10월 전망, 중간선거 승률 100%의 함정 (0) | 2026.09.23 |
| 미중 정상회담 코스피 영향, 7,200 돌파 조건은 (0) | 2026.09.23 |
| 삼성중공업 주가 전망, 목표가 37000원 상승여력 67% (0) | 2026.09.18 |
| KT 주가 전망 2026, 목표가 74000원 근거는 (0) | 2026.09.18 |
| HD현대중공업 주가 전망, 엔진 캐파 7.2GW 증설 (0) | 2026.09.18 |


