하나증권이 네이버(035420) 목표주가를 400,000원으로 유지하고 투자의견 Buy·인터넷 Top Pick을 이어갔습니다. 10월 1일 종가 191,200원과 비교하면 2배가 넘는 눈높이입니다. 3분기는 비용이 몰려 이익이 줄지만, 이미 예고된 비용이고 신사업 변곡점이 10월부터 연말에 집중된다는 게 핵심입니다.
끝까지 보면 3분기 실적이 왜 꺾이는지, 목표주가와 현재가의 간극이 어디서 나오는지, 그리고 주가를 움직일 신사업 일정까지 정리됩니다.
3분기 실적 미리보기, 비용이 눌렀다
하나증권은 네이버의 3분기 영업수익을 3조 4,979억원(+11.5%YoY), 영업이익을 4,789억원(-16.1%YoY, OPM 13.7%)으로 추정했습니다. 매출은 늘지만 이익은 역성장입니다.
이유는 비용입니다. GPU 투자에 따른 감가상각비 증가, 월드컵·아시안게임 중계권, 커머스 마케팅비, Npay Connect 단말기 보급 비용이 한꺼번에 반영됐습니다. 마케팅비는 4분기까지 높은 수준으로 이어질 전망입니다.
하나증권은 3분기 영업이익을 4,789억원으로 컨센서스(5,545억원)를 13.6% 밑돌지만 기존 추정치에는 부합하는 수준으로 제시했는데, 2분기 실적발표에서 예고된 '비용 집행 시기'가 숫자로 확인되는 분기라는 해석입니다.
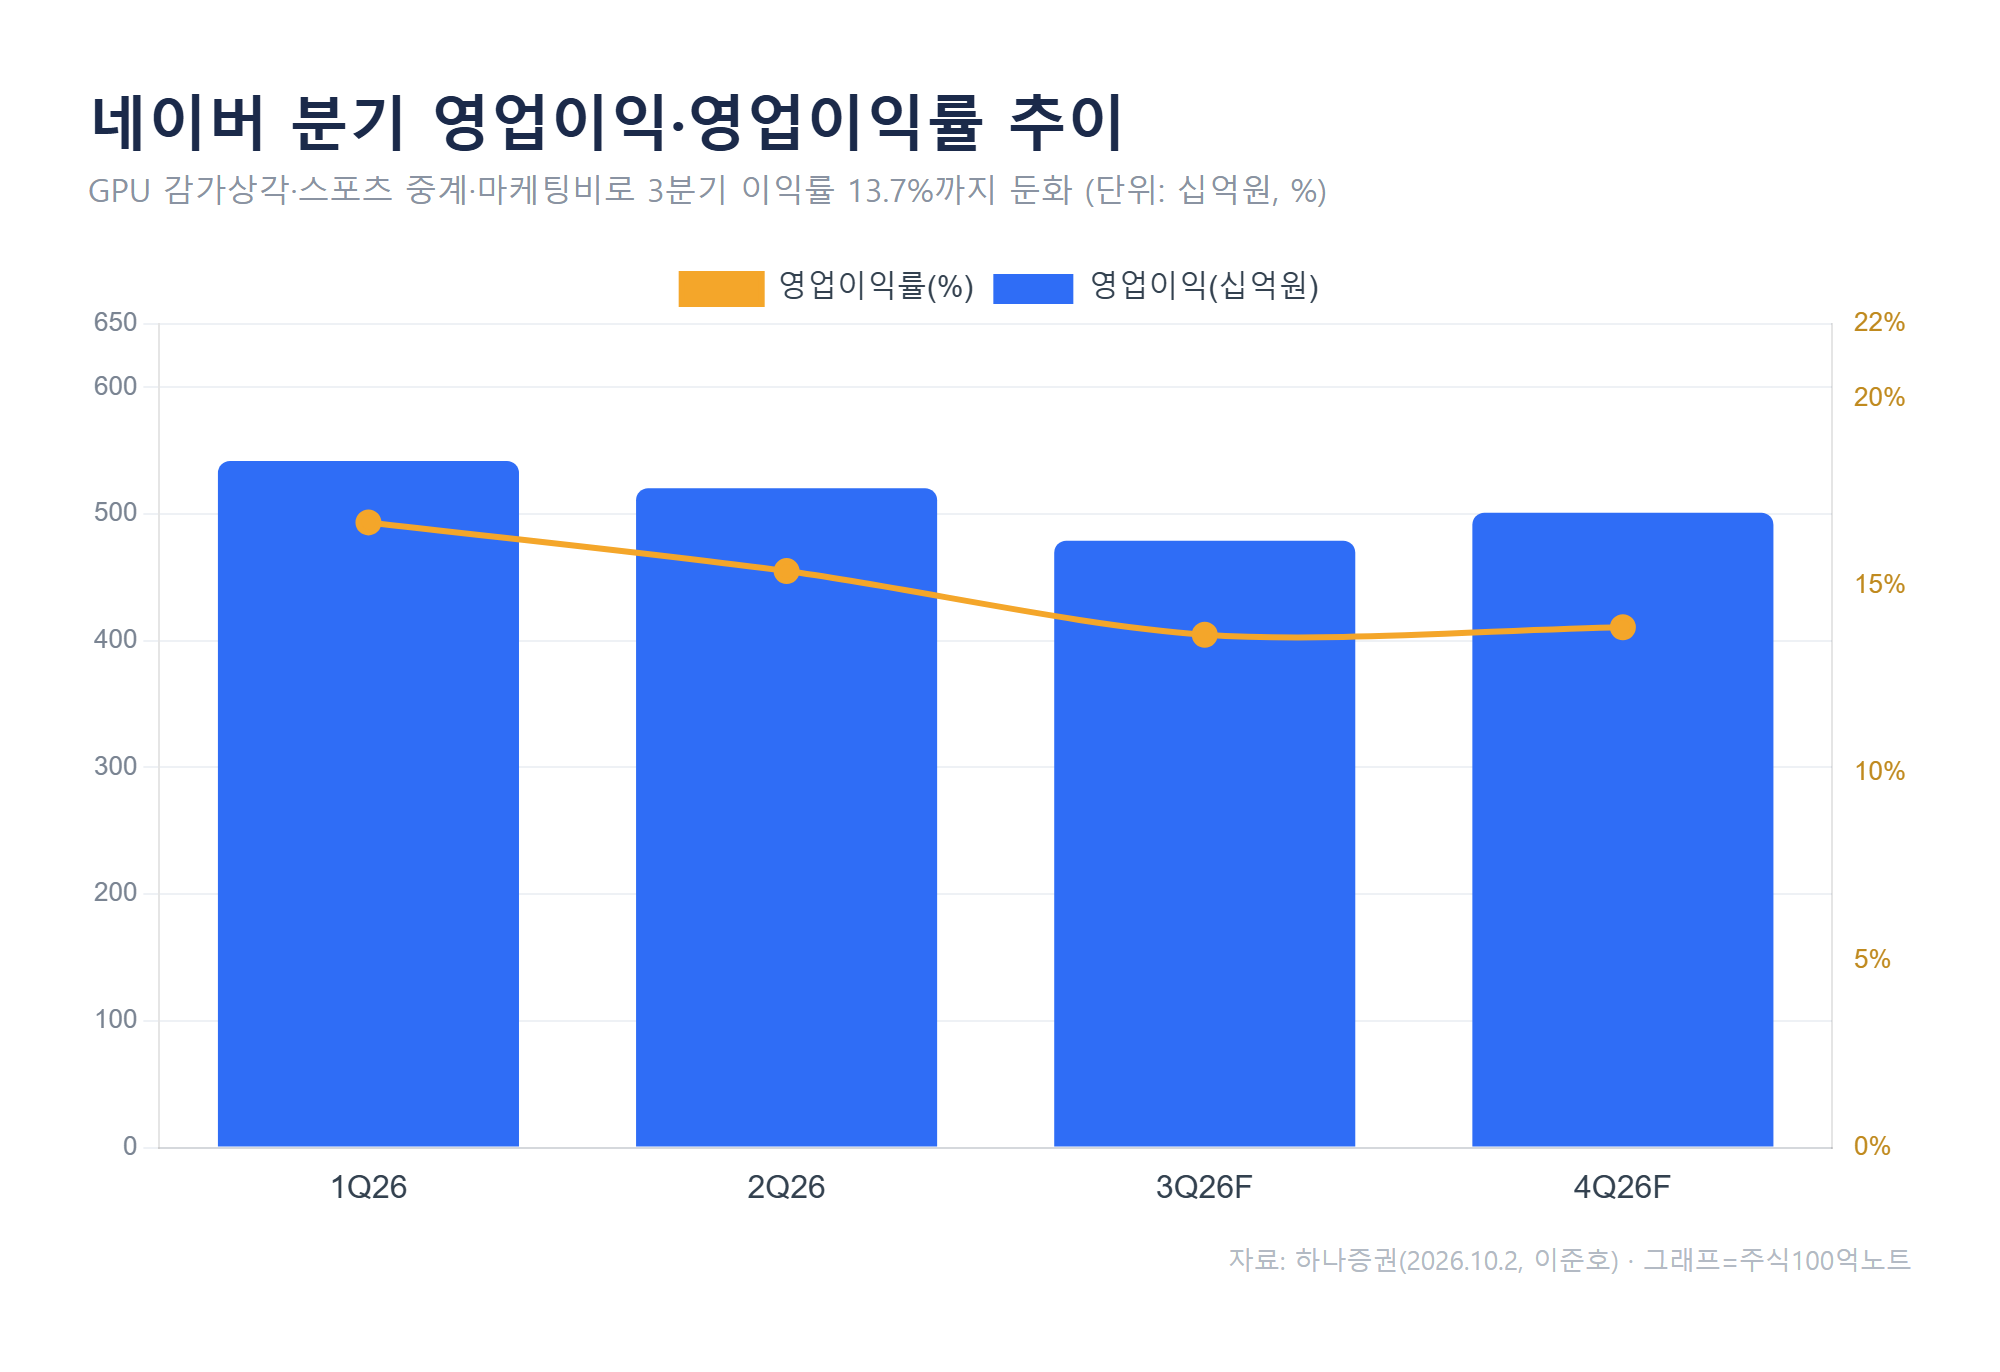
네이버 분기 영업이익·영업이익률 — 3분기 OPM 13.7%까지 둔화 (자료: 하나증권 2026.10.2)
네이버 목표주가 40만원, 현재가와의 간극
목표주가 400,000원은 2026년 6월부터 유지돼 온 수치입니다. 현재가 191,200원 기준 상승여력은 약 109%로, 52주 최고가 287,000원보다도 높습니다.
밸류에이션으로 보면 2026년 추정 PER은 15.1배, 2027년은 11.8배입니다. 이익이 올해 잠시 꺾였다가 내년 반등(영업이익 2조 419억원 → 2조 6,400억원)하는 구간을 반영한 수치입니다.
다만 목표주가 괴리는 길게 이어져 왔습니다. 하나증권 기준 지난 1년간 실제 주가는 목표주가를 20~30%가량 밑돌아 왔는데, 이는 그만큼 시장이 신사업의 실제 성과를 확인하고 싶어 한다는 신호로도 읽힙니다.
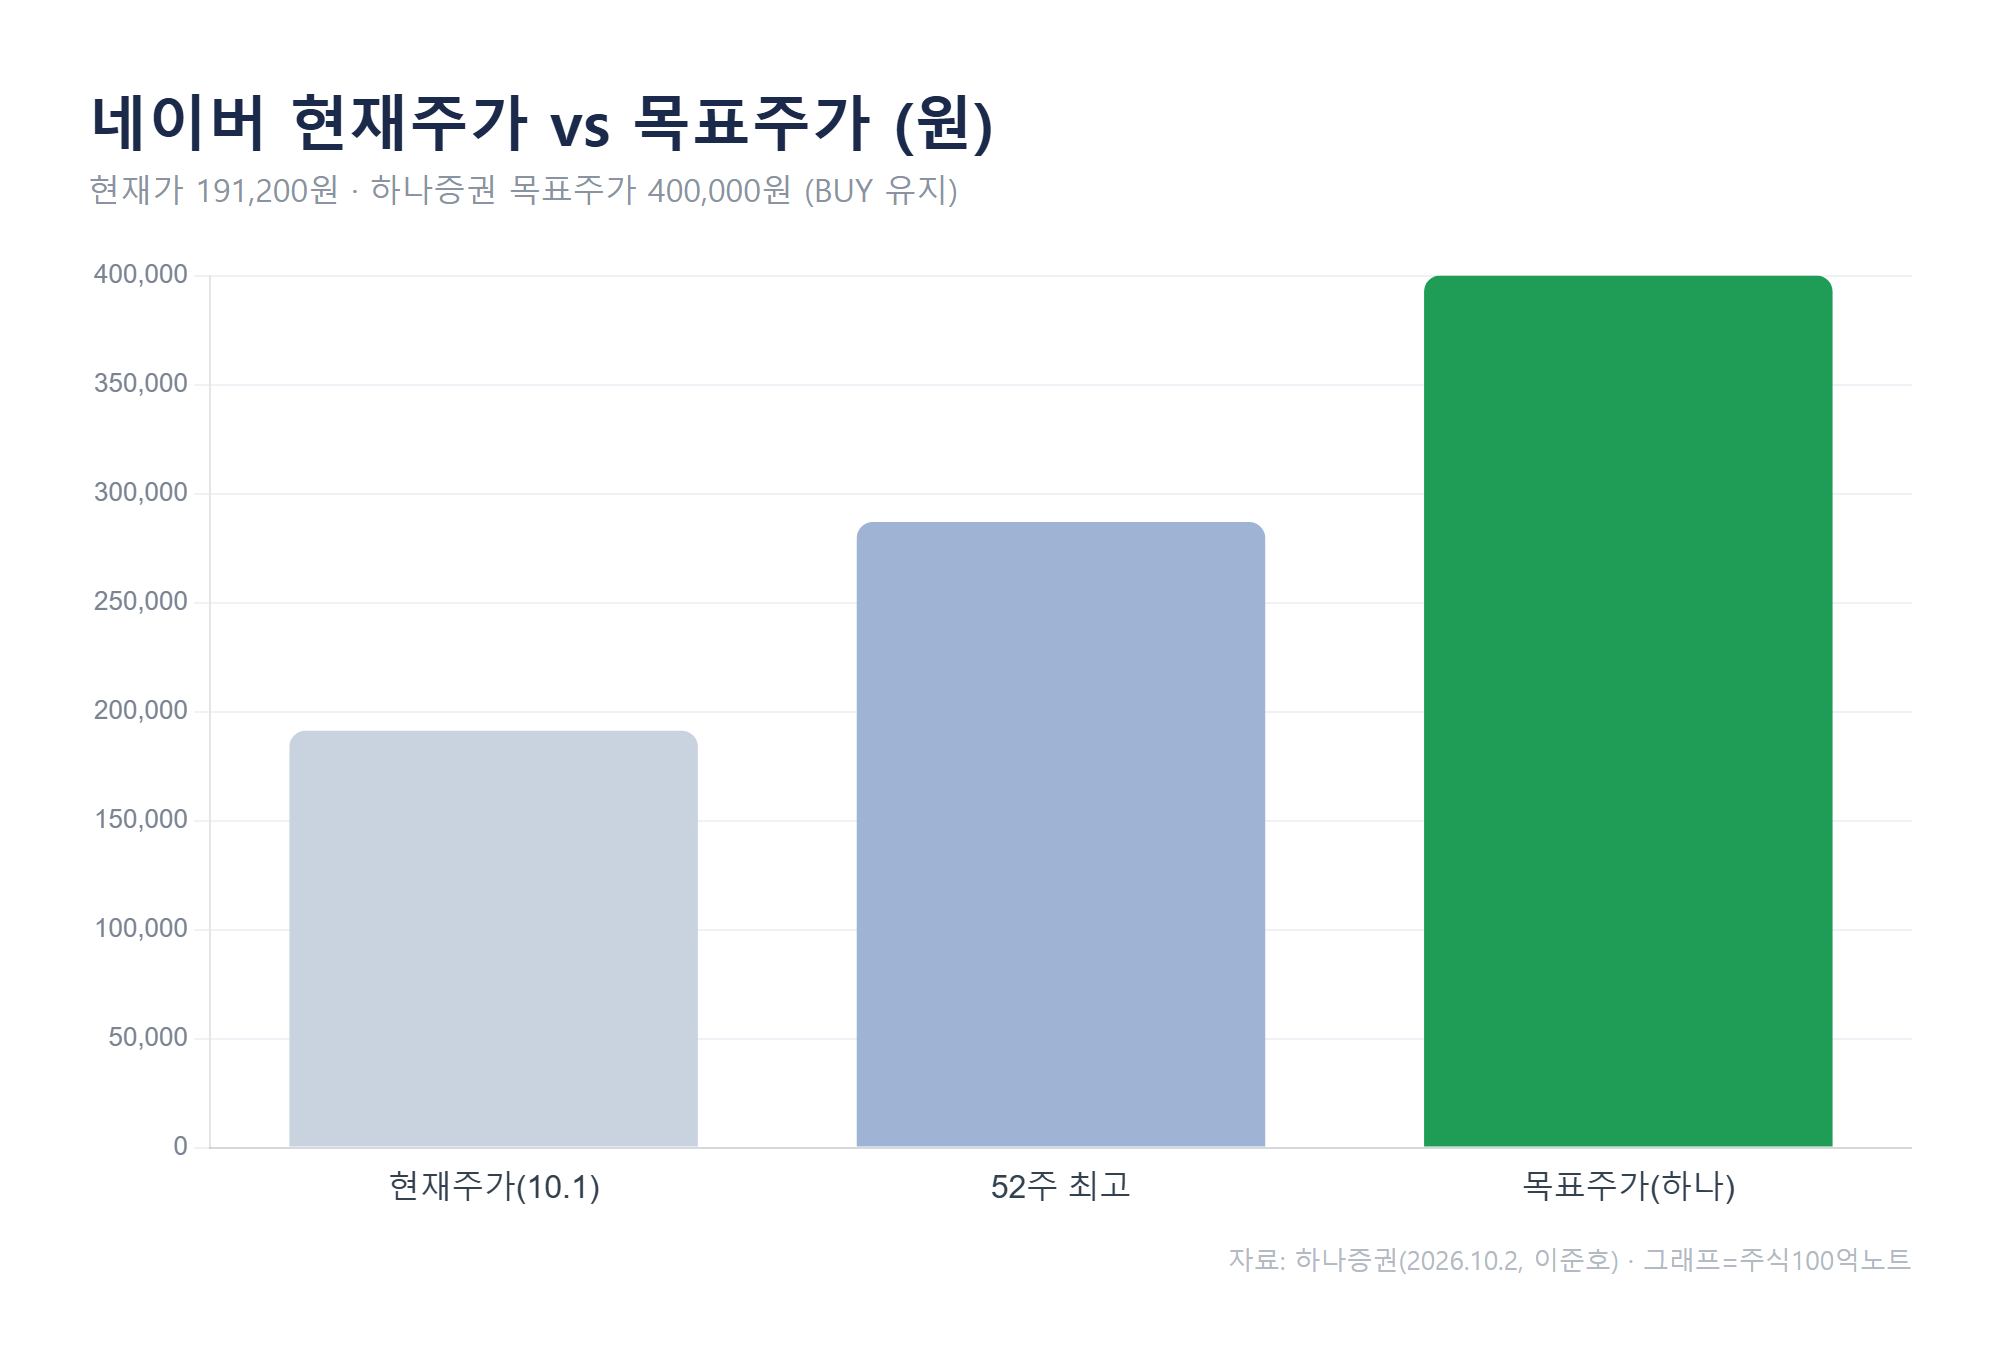
현재주가 191,200원 vs 하나증권 목표주가 400,000원 (자료: 하나증권)
진짜 변수는 신사업, 10월부터 연말까지
하나증권이 반등 시점을 '머지않았다'고 본 근거는 신사업 일정입니다. 정리하면 이렇습니다.
① 엔비디아 파트너십 기반 네오클라우드 사업 — 1단계 200MW에 대한 고객사 계약, 브룩필드 자금유치, 엔비디아 지분투자가 10월 내 발표 예정입니다. 데이터센터는 누적 1GW 확장을 목표로 합니다.
② 네이버파이낸셜-두나무 합병 — 공정위 심사 결과가 연내 발표될 예정입니다.
③ B2C AI 에이전트 — 9월 메타 'Muse', 오픈AI 'Dots'가 나오며 시장이 열리기 시작했습니다. 하나증권은 커머스·로컬 서비스를 이미 갖춘 네이버가 국내에서 가장 강력한 플레이어라고 평가했습니다.
체크포인트: 무엇을 확인할까
가까운 순서대로 보면 ① 10월 내 네오클라우드 계약·투자 발표, ② 연내 두나무 합병 공정위 심사, ③ 마케팅비 정점을 지나는 시점, ④ 2027년부터 본격화될 AI 브리핑 광고 기여입니다.
과거 비슷한 국면을 떠올리면, 네이버는 큰 변곡점(엔비디아 파트너십, 두나무 합병 발표)이 나왔는데도 사업화 지연 우려로 오히려 주가가 눌렸습니다. 반대로 말하면, 지연됐던 이벤트가 실제 계약·숫자로 바뀌는 순간이 재평가의 분기점이 될 수 있습니다.
자주 묻는 질문(FAQ)
Q. 목표주가 40만원이면 지금 사도 되나요?
목표주가는 증권사의 12개월 전망치이지 매수 신호가 아닙니다. 네오클라우드 계약, 두나무 합병 심사 같은 변수가 남아 있어 추정치는 바뀔 수 있습니다. 실제 주가는 지난 1년간 목표가를 20~30% 밑돌아 왔다는 점도 함께 봐야 합니다.
Q. 3분기 이익이 왜 줄어드나요?
매출이 아니라 비용 때문입니다. GPU 감가상각비, 스포츠 중계권, 커머스 마케팅비, 결제 단말기 보급 비용이 하반기에 몰렸습니다. 하나증권은 이를 '예정된 비용 집행'으로 보고 있습니다.
정리
요약하면 세 가지입니다. ① 하나증권 네이버 목표주가 40만원·BUY 유지, ② 3분기는 비용 집중으로 영업이익 -16%YoY(컨센 -13.6%)지만 추정치에는 부합, ③ 주가를 가를 신사업 이벤트가 10월~연내 집중.
다음 확인 지점은 10월 네오클라우드 관련 발표와 연내 두나무 합병 심사 결과입니다. 지연된 이벤트가 실제 계약으로 바뀌는지가 관건입니다.
#네이버 #NAVER #네이버목표주가 #네이버주가전망 #네이버3분기실적 #네오클라우드 #두나무합병
⚠️ 본 글은 정보 제공 목적이며 특정 종목의 매수·매도 추천이 아닙니다. 목표주가·추정치는 증권사 전망으로 실제와 다를 수 있고, 투자 판단과 책임은 본인에게 있습니다.
함께 보면 좋은 글
'주식' 카테고리의 다른 글
| 코스피 7,700 전망, 이익이 유가·금리 이기면 (0) | 2026.10.07 |
|---|---|
| 미국 10년물 금리 5.2%, 증시가 버티는 이유 (0) | 2026.10.07 |
| 코스피 마감 6,803, 외국인 2.6조 순매도 (0) | 2026.10.07 |
| 미국 금리동결 62.9%, 국채금리는 왜 올랐나 (0) | 2026.10.02 |
| 서학개미 순매수 9월 절반 축소, 지금 담는 종목 (0) | 2026.10.02 |
| 코스피 마감 6,971, 코스닥 4.36% 반도체 반등 (0) | 2026.10.01 |
| 미국증시 마감, PCE 둔화에도 장기금리에 혼조 (0) | 2026.10.01 |
| K방산 관련주 전망, 목표주가 상승여력 최대 65% (0) | 2026.09.30 |


